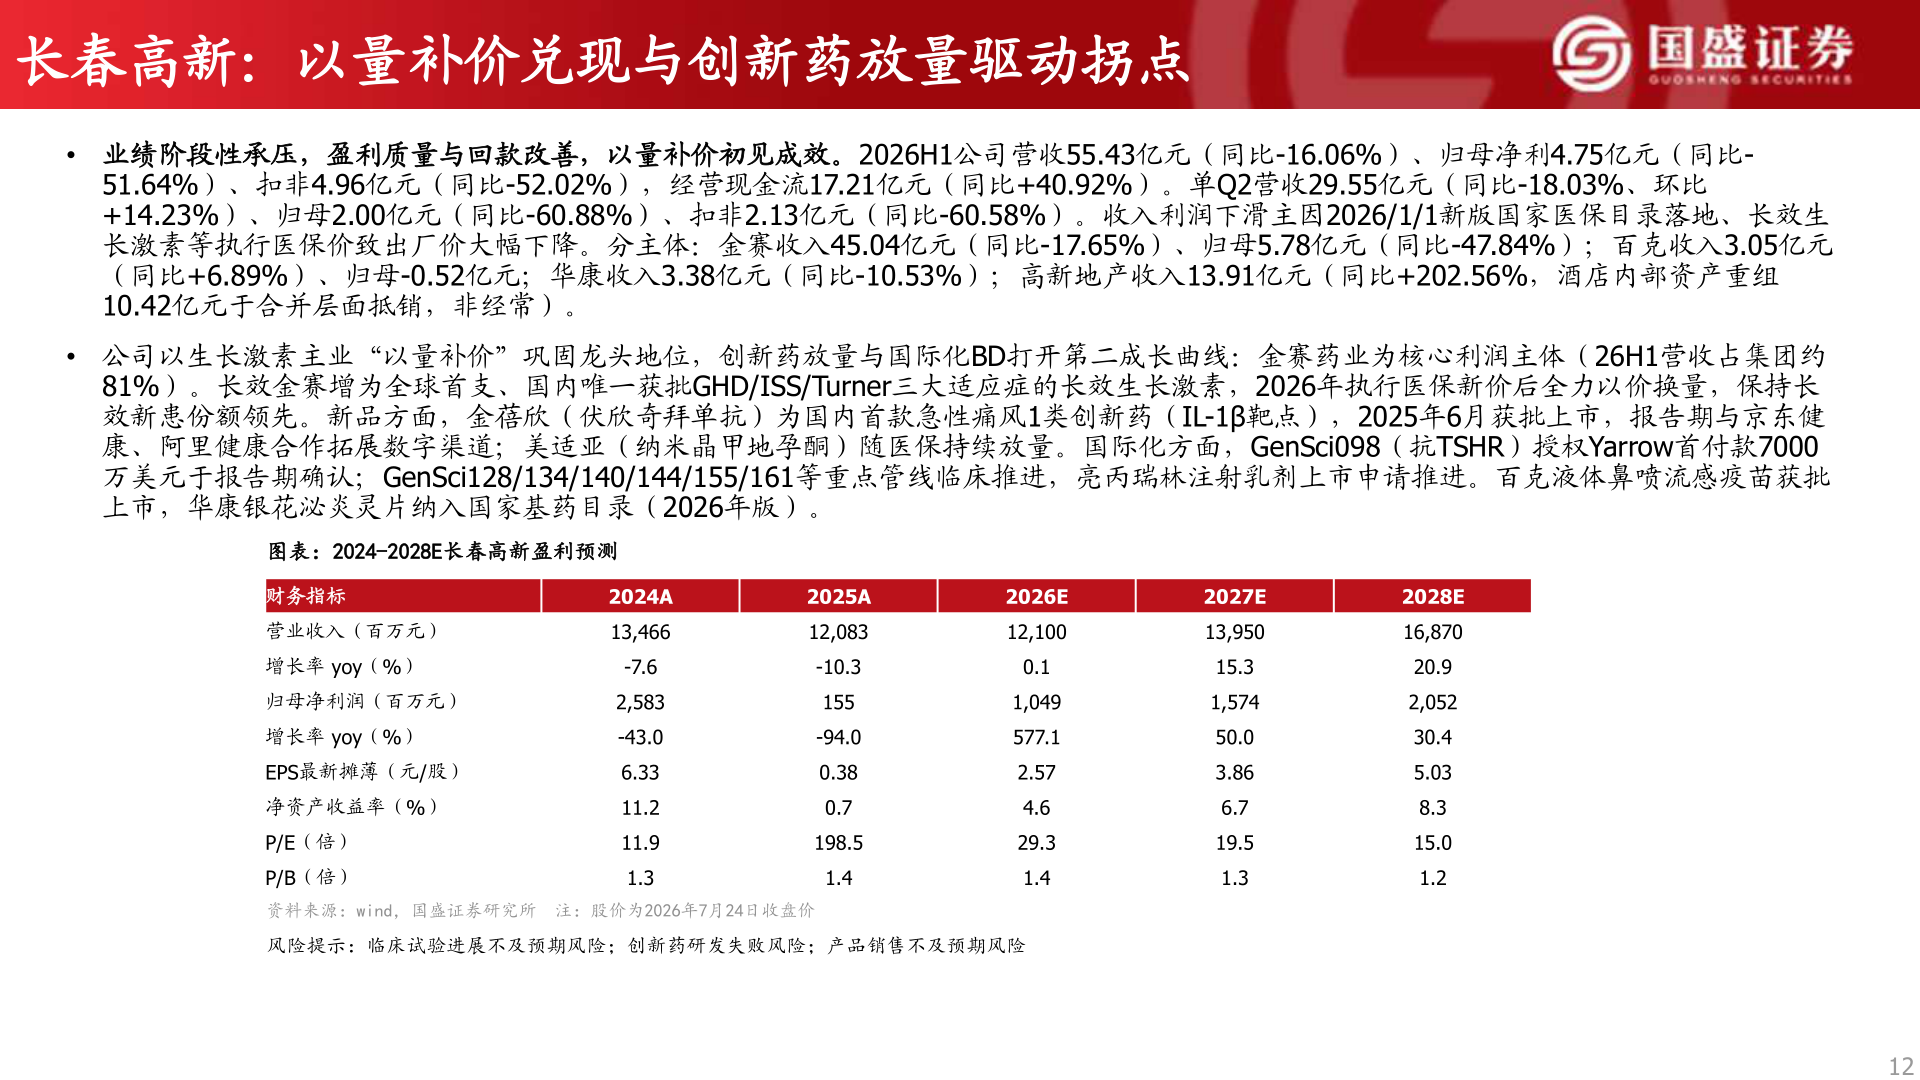
> 数据图表一起讨论下长春高新:以量补价兑现与创新药放量驱动拐点2026-9-3长春高新:以量补价兑现与创新药放量驱动拐点• 业绩阶段性承压,盈利质量与回款改善,以量补价初见成效。2026H1公司营收55.43亿元(同比-16.06%)、归母净利4.75亿元(同比-51.64%)、扣非4.96亿元(同比-52.02%),经营现金流17.21亿元(同比+40.92%)。单Q2营收29.55亿元(同比-18.03%、环比+14.23%)、归母2.00亿元(同比-60.88%)、扣非2.13亿元(同比-60.58%)。收入利润下滑主因2026/1/1新版国家医保目录落地、长效生长激素等执行医保价致出厂价大幅下降。分主体:金赛收入45.04亿元(同比-17.65%)、归母5.78亿元(同比-47.84%);百克收入3.05亿元(同比+6.89%)、归母-0.52亿元;华康收入3.38亿元(同比-10.53%);高新地产收入13.91亿元(同比+202.56%,酒店内部资产重组10.42亿元于合并层面抵销,非经常)。• 公司以生长激素主业“以量补价”巩固龙头地位,创新药放量与国际化BD打开第二成长曲线:金赛药业为核心利润主体(26H1营收占集团约81%)。长效金赛增为全球首支、国内唯一获批GHD/ISS/Turner三大适应症的长效生长激素,2026年执行医保新价后全力以价换量,保持长效新患份额领先。新品方面,金蓓欣(伏欣奇拜单抗)为国内首款急性痛风1类创新药(IL-1β靶点),2025年6月获批上市,报告期与京东健康、阿里健康合作拓展数字渠道;美适亚(纳米晶甲地孕酮)随医保持续放量。国际化方面,GenSci098(抗TSHR)授权Yarrow首付款7000万美元于报告期确认;GenSci128/134/140/144/155/161等重点管线临床推进,亮丙瑞林注射乳剂上市申请推进。百克液体鼻喷流感疫苗获批上市,华康银花泌炎灵片纳入国家基药目录(2026年版)。图表:2024-2028E长春高新盈利预测财务指标营业收入(百万元)增长率 yoy(%)归母净利润(百万元)增长率 yoy(%)EPS最新摊薄(元/股)净资产收益率(%)P/E(倍)P/B(倍)2024A13,466-7.62,583-43.06.3311.211.91.32025A12,083-10.3155-94.00.380.7198.51.42026E12,1000.11,049577.12.574.629.31.42027E13,95015.31,57450.03.866.719.51.32028E16,87020.92,05230.45.038.315.01.2资料来源:wind,国盛证券研究所 注:股价为2026年7月24日收盘价风险提示:临床试验进展不及预期风险;创新药研发失败风险;产品销售不及预期风险12国盛证券综合其他