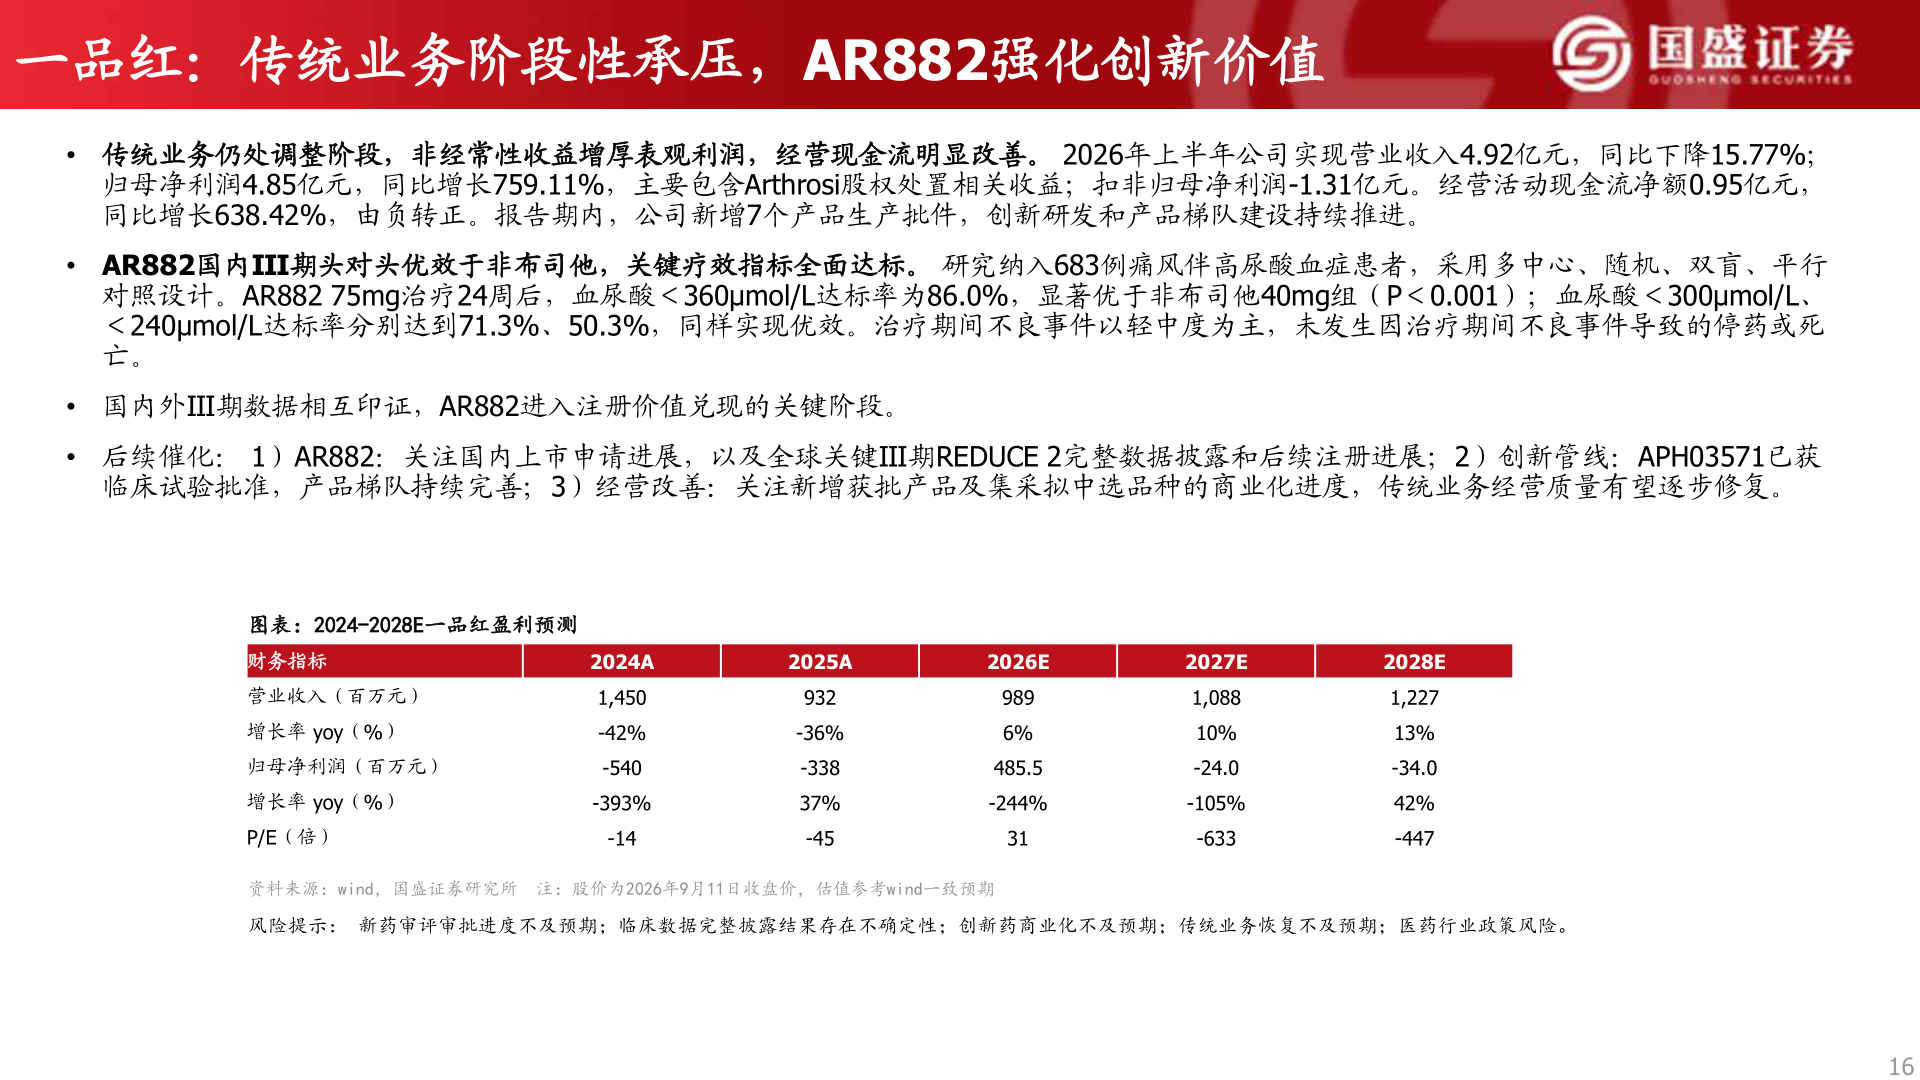
> 数据图表咨询下各位一品红:传统业务阶段性承压,AR882强化创新价值2026-9-3一品红:传统业务阶段性承压,AR882强化创新价值• 传统业务仍处调整阶段,非经常性收益增厚表观利润,经营现金流明显改善。 2026年上半年公司实现营业收入4.92亿元,同比下降15.77%;归母净利润4.85亿元,同比增长759.11%,主要包含Arthrosi股权处置相关收益;扣非归母净利润-1.31亿元。经营活动现金流净额0.95亿元,同比增长638.42%,由负转正。报告期内,公司新增7个产品生产批件,创新研发和产品梯队建设持续推进。• AR882国内Ⅲ期头对头优效于非布司他,关键疗效指标全面达标。 研究纳入683例痛风伴高尿酸血症患者,采用多中心、随机、双盲、平行对照设计。AR882 75mg治疗24周后,血尿酸<360μmol/L达标率为86.0%,显著优于非布司他40mg组(P<0.001);血尿酸<300μmol/L、<240μmol/L达标率分别达到71.3%、50.3%,同样实现优效。治疗期间不良事件以轻中度为主,未发生因治疗期间不良事件导致的停药或死亡。• 国内外Ⅲ期数据相互印证,AR882进入注册价值兑现的关键阶段。• 后续催化: 1)AR882:关注国内上市申请进展,以及全球关键Ⅲ期REDUCE 2完整数据披露和后续注册进展;2)创新管线:APH03571已获临床试验批准,产品梯队持续完善;3)经营改善:关注新增获批产品及集采拟中选品种的商业化进度,传统业务经营质量有望逐步修复。图表:2024-2028E一品红盈利预测财务指标营业收入(百万元)增长率 yoy(%)归母净利润(百万元)增长率 yoy(%)P/E(倍)2024A1,450-42%-540-393%-142025A932-36%-33837%-452026E9896%485.5-244%312027E1,08810%-24.0-105%-6332028E1,22713%-34.042%-447资料来源:wind,国盛证券研究所 注:股价为2026年9月11日收盘价,估值参考wind一致预期风险提示: 新药审评审批进度不及预期;临床数据完整披露结果存在不确定性;创新药商业化不及预期;传统业务恢复不及预期;医药行业政策风险。16国盛证券综合其他