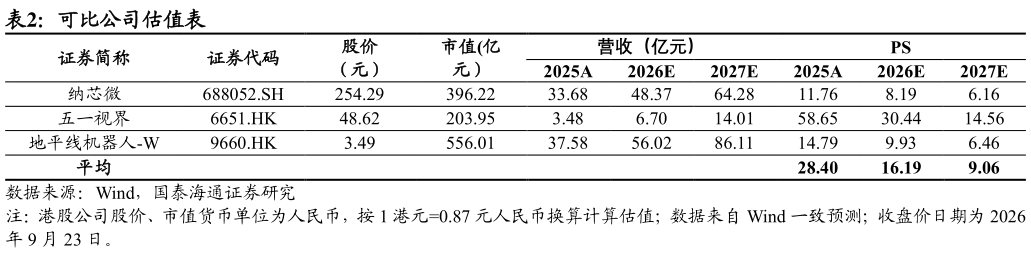
> 数据图表咨询下各位可比公司估值表2026-9-4估值: 选择纳芯微、五一视界及地平线机器人-W 作为可比公司,主要考虑三者分别覆盖车规模拟及传感芯片、物理 AI数字孪生基础设施,以及智能驾驶计算方案等领域。纳芯微在汽车电子、传感器接口及模拟芯片领域具备较强布局,与公司在车规传感 SoC、客户认证及汽车供应链导入方面具有较高可比性地平线机器人-W 聚焦车载智能计算与辅助驾驶解决方案,其车规级芯片研发、前装量产和汽车 OEM 生态能力,可作为公司在智能汽车芯片赛道成长性与估值溢价的重要参考五一视界虽并非直接芯片可比公司,但其围绕数字孪生、仿真及物理 AI 的高成长业务布局,可用于参考高技术壁垒、前沿应用场景及商业化扩张阶段企业的收入估值水平。综合来看,三家公司在车规技术能力、智能汽车产业链、AI 赋能及高成长属性等维度与公司具有一定可比性。 估值方法:PS 估值法。参考可比公司 2026E 平均 PS 为 16.19 倍,考虑到公司当前仍处于收入快速扩张阶段,智能轮胎芯片业务提供稳定收入基础,智能通用传感业务具备较高毛利率,而智能电芯及 wBMS SoC 业务受益于新能源汽车电池安全要求提升和储能需求扩张,有望成为后续核心增长引擎同时,公司在 TPMS、BPS 及车规级无线 BMS 领域具备先发优势。因此,给予公司 2026 年动态 PS 22 倍,按 1 港元0.87 元人民币换算,给予 2026 年目标价 43.12 港元,对应市值 164.66 亿港元,首次覆盖,给予“增持”评级。国泰海通综合其他