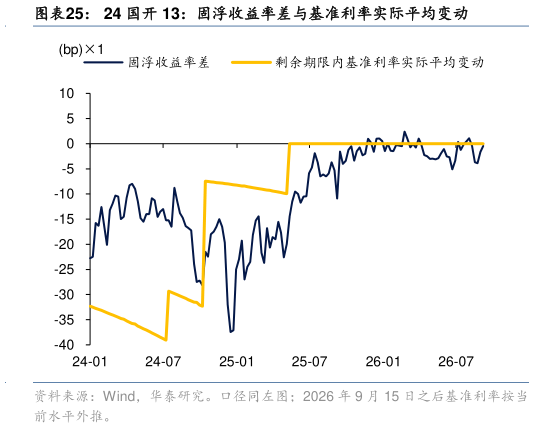
> 数据图表如何了解24 国开 13:固浮收益率差与基准利率实际平均变动2026-9-4将各配对的固浮收益率差与剩余期限内基准利率的实际平均变动对照,可以得到三点结论: 第一,固浮收益率差与基准利率实际平均变动的方向基本一致。2025 年以来,DR007 类配对中,25 国开 14、25 农发清发 09、25 进出清发 007 与 24 国开 14 的相关系数在 0.68-0.89之间,固浮收益率差能够反映基准利率预期的变化。 第二,市场对 DR007 均值回落的定价不足。上述 4 组配对的固浮收益率差均值在-4.6bp 至-8.5bp 之间,而剩余期限内基准利率的实际平均变动在-7.2bp 至-16.2bp 之间,与 DR007浮息债在 2025 年 5 月以来跑输的结果相互印证。 第三,与基准利率的实际变动相比,固浮收益率差的量级较小。上述 4 组配对的固浮收益率差均值绝对值不超过 8.5bp,而政策利率未调整阶段 DR007 前 30 个交易日均值累计回落 27bp。样本期内,基准利率的实际变动是决定相对表现的主要因素,固浮收益率差则决定了基准利率需要变动多大幅度,浮息债与固息债的相对表现才会发生逆转。华泰证券综合其他