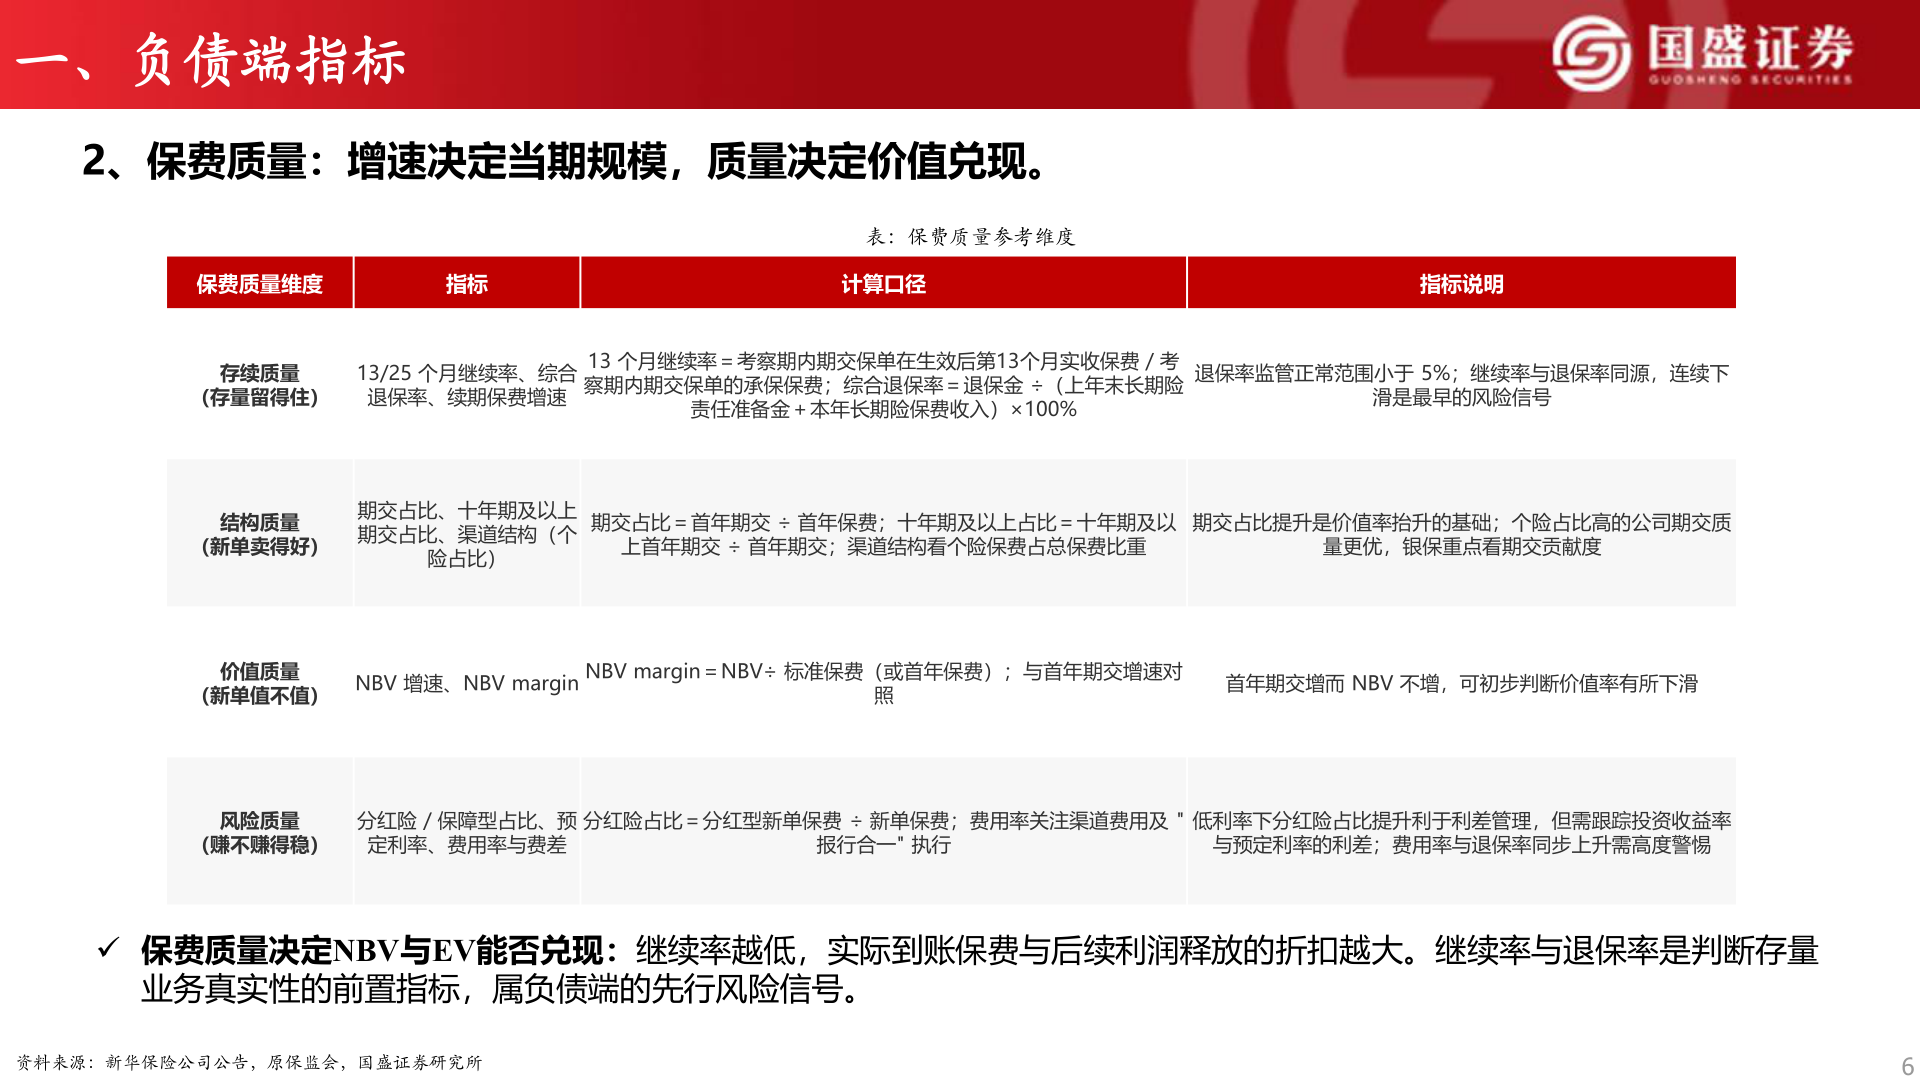
> 数据图表想关注一下一、负债端指标2026-9-4一、负债端指标2、保费质量:增速决定当期规模,质量决定价值兑现。表:保费质量参考维度保费质量维度指标计算口径指标说明存续质量13/25 个月继续率、综合(存量留得住)退保率、续期保费增速13 个月继续率=考察期内期交保单在生效后第13个月实收保费/考察期内期交保单的承保保费;综合退保率=退保金 ÷(上年末长期险责任准备金+本年长期险保费收入)×100%退保率监管正常范围小于 5%;继续率与退保率同源,连续下滑是最早的风险信号结构质量(新单卖得好)期交占比、十年期及以上期交占比、渠道结构(个险占比)期交占比=首年期交 ÷ 首年保费;十年期及以上占比=十年期及以期交占比提升是价值率抬升的基础;个险占比高的公司期交质上首年期交 ÷ 首年期交;渠道结构看个险保费占总保费比重量更优,银保重点看期交贡献度价值质量(新单值不值)NBV 增速、NBV marginNBV margin=NBV÷ 标准保费(或首年保费);与首年期交增速对照首年期交增而 NBV 不增,可初步判断价值率有所下滑风险质量(赚不赚得稳)分红险 / 保障型占比、预定利率、费用率与费差分红险占比=分红型新单保费 ÷ 新单保费;费用率关注渠道费用及 "低利率下分红险占比提升利于利差管理,但需跟踪投资收益率报行合一" 执行与预定利率的利差;费用率与退保率同步上升需高度警惕✓ 保费质量决定NBV与EV能否兑现:继续率越低,实际到账保费与后续利润释放的折扣越大。继续率与退保率是判断存量业务真实性的前置指标,属负债端的先行风险信号。资料来源:新华保险公司公告,原保监会,国盛证券研究所6国盛证券综合其他