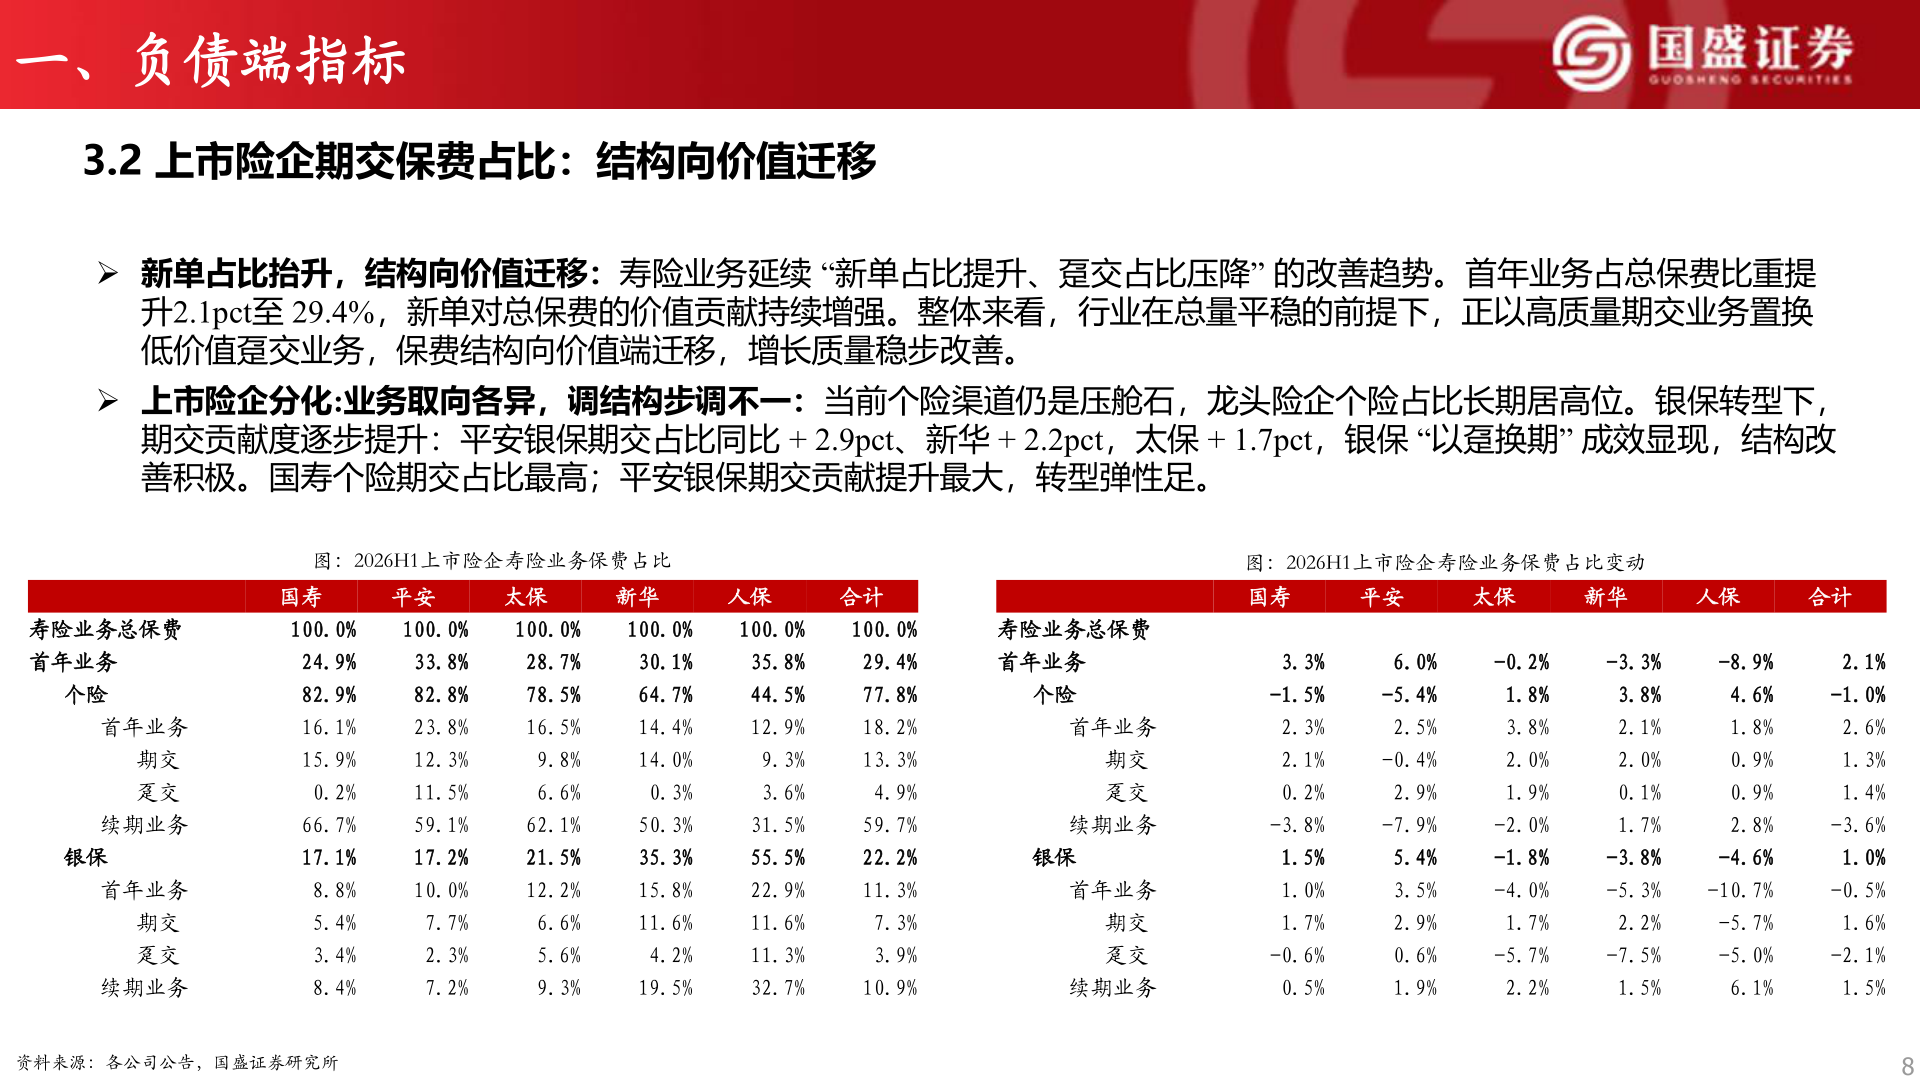
> 数据图表谁能回答一、负债端指标2026-9-4一、负债端指标3.2 上市险企期交保费占比:结构向价值迁移➢ 新单占比抬升,结构向价值迁移:寿险业务延续 “新单占比提升、趸交占比压降” 的改善趋势。首年业务占总保费比重提升2.1pct至 29.4%,新单对总保费的价值贡献持续增强。整体来看,行业在总量平稳的前提下,正以高质量期交业务置换低价值趸交业务,保费结构向价值端迁移,增长质量稳步改善。➢ 上市险企分化:业务取向各异,调结构步调不一:当前个险渠道仍是压舱石,龙头险企个险占比长期居高位。银保转型下,期交贡献度逐步提升:平安银保期交占比同比 + 2.9pct、新华 + 2.2pct,太保 + 1.7pct,银保 “以趸换期” 成效显现,结构改善积极。国寿个险期交占比最高;平安银保期交贡献提升最大,转型弹性足。图:2026H1上市险企寿险业务保费占比图:2026H1上市险企寿险业务保费占比变动国寿平安太保新华人保合计国寿平安太保新华人保合计寿险业务总保费首年业务个险首年业务期交趸交续期业务银保首年业务期交趸交续期业务100.0%24.9%82.9%16.1%15.9%0.2%66.7%17.1%8.8%5.4%3.4%8.4%100.0%33.8%82.8%23.8%12.3%11.5%59.1%17.2%10.0%7.7%2.3%7.2%100.0%28.7%78.5%16.5%9.8%6.6%62.1%21.5%12.2%6.6%5.6%9.3%100.0%30.1%64.7%14.4%14.0%0.3%50.3%35.3%15.8%11.6%4.2%19.5%100.0%35.8%44.5%12.9%9.3%3.6%31.5%55.5%22.9%11.6%11.3%32.7%100.0%29.4%77.8%18.2%13.3%4.9%59.7%22.2%11.3%7.3%3.9%10.9%寿险业务总保费首年业务个险首年业务期交趸交续期业务银保首年业务期交趸交续期业务3.3%-1.5%2.3%2.1%0.2%-3.8%1.5%1.0%1.7%-0.6%0.5%6.0%-5.4%2.5%-0.4%2.9%-7.9%5.4%3.5%2.9%0.6%1.9%-0.2%1.8%3.8%2.0%1.9%-2.0%-1.8%-4.0%1.7%-5.7%2.2%-3.3%3.8%2.1%2.0%0.1%1.7%-3.8%-5.3%2.2%-7.5%1.5%-8.9%4.6%1.8%0.9%0.9%2.8%-4.6%-10.7%-5.7%-5.0%6.1%资料来源:各公司公告,国盛证券研究所2.1%-1.0%2.6%1.3%1.4%-3.6%1.0%-0.5%1.6%-2.1%1.5%8国盛证券综合其他