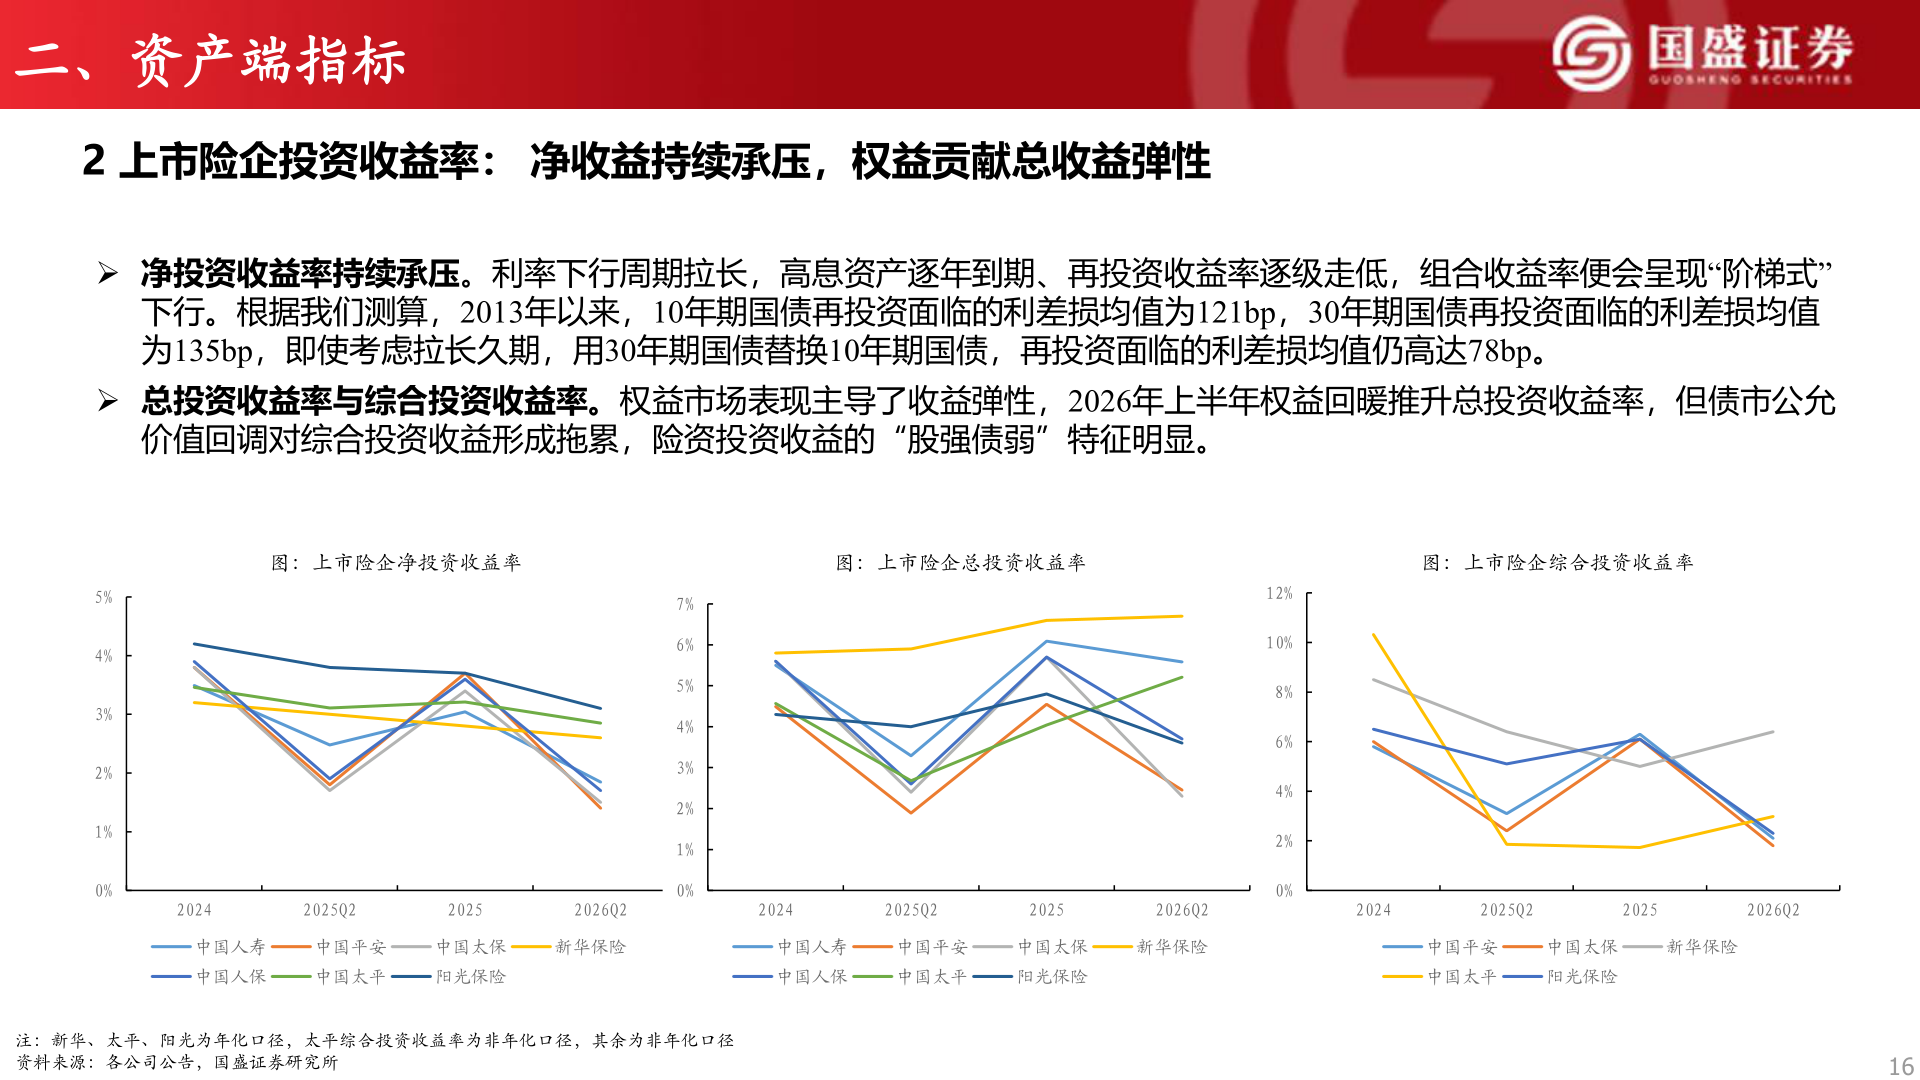
> 数据图表谁能回答二、资产端指标2026-9-4二、资产端指标2 上市险企投资收益率: 净收益持续承压,权益贡献总收益弹性➢ 净投资收益率持续承压。利率下行周期拉长,高息资产逐年到期、再投资收益率逐级走低,组合收益率便会呈现“阶梯式”下行。根据我们测算,2013年以来,10年期国债再投资面临的利差损均值为121bp,30年期国债再投资面临的利差损均值为135bp,即使考虑拉长久期,用30年期国债替换10年期国债,再投资面临的利差损均值仍高达78bp。➢ 总投资收益率与综合投资收益率。权益市场表现主导了收益弹性,2026年上半年权益回暖推升总投资收益率,但债市公允价值回调对综合投资收益形成拖累,险资投资收益的“股强债弱”特征明显。图:上市险企净投资收益率图:上市险企总投资收益率图:上市险企综合投资收益率5%4%3%2%1%0%7%6%5%4%3%2%1%0%12%10%8%6%4%2%0%20242025Q220252026Q220242025Q220252026Q220242025Q220252026Q2中国人寿中国人保中国平安中国太平中国太保阳光保险新华保险中国人寿中国人保中国平安中国太平中国太保阳光保险新华保险中国平安中国太平中国太保阳光保险新华保险注:新华、太平、阳光为年化口径,太平综合投资收益率为非年化口径,其余为非年化口径资料来源:各公司公告,国盛证券研究所16国盛证券综合其他