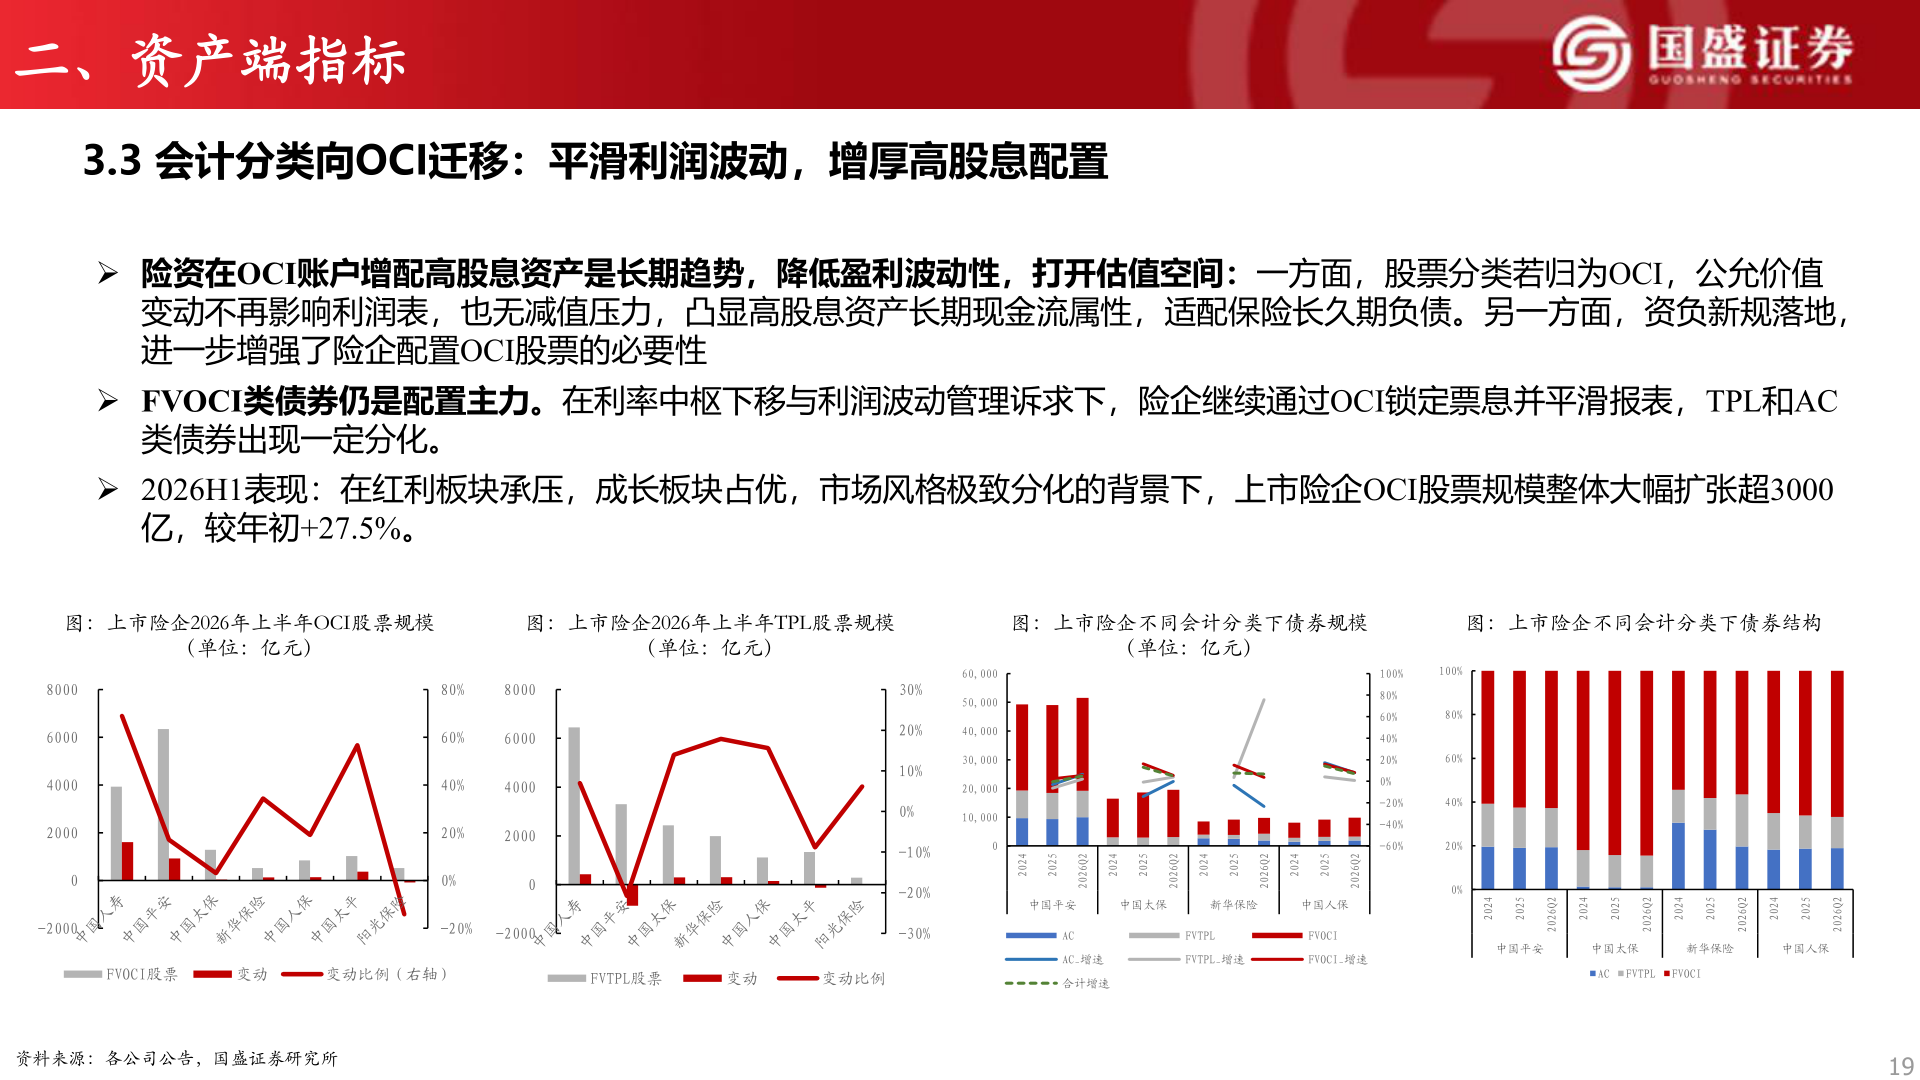
> 数据图表如何了解二、资产端指标2026-9-4二、资产端指标3.3 会计分类向OCI迁移:平滑利润波动,增厚高股息配置➢ 险资在OCI账户增配高股息资产是长期趋势,降低盈利波动性,打开估值空间:一方面,股票分类若归为OCI,公允价值变动不再影响利润表,也无减值压力,凸显高股息资产长期现金流属性,适配保险长久期负债。另一方面,资负新规落地,进一步增强了险企配置OCI股票的必要性➢ FVOCI类债券仍是配置主力。在利率中枢下移与利润波动管理诉求下,险企继续通过OCI锁定票息并平滑报表,TPL和AC类债券出现一定分化。➢ 2026H1表现:在红利板块承压,成长板块占优,市场风格极致分化的背景下,上市险企OCI股票规模整体大幅扩张超3000亿,较年初+27.5%。图:上市险企2026年上半年OCI股票规模图:上市险企2026年上半年TPL股票规模图:上市险企不同会计分类下债券规模图:上市险企不同会计分类下债券结构(单位:亿元)(单位:亿元)(单位:亿元)80006000400020000-200080%800060%600040%20%0%400020000-20%-2000FVOCI股票变动变动比例(右轴)FVTPL股票变动变动比例资料来源:各公司公告,国盛证券研究所60,00050,00040,00030,00020,00010,000030%20%10%0%-10%-20%-30%420252022Q6202420252022Q6202420252022Q6202420252022Q6202中国平安中国太保新华保险中国人保ACAC_增速合计增速FVTPLFVOCIFVTPL_增速FVOCI_增速100%100%80%60%40%20%0%-20%-40%-60%80%60%40%20%0%420252022Q6202420252022Q620242025202420252022Q62022Q6202中国平安中国太保新华保险中国人保ACFVTPLFVOCI19国盛证券综合其他