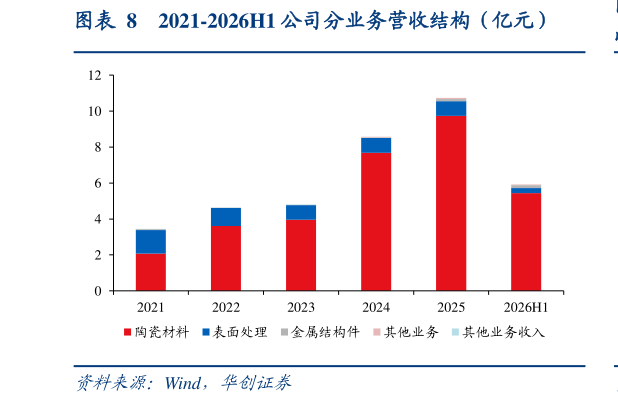
> 数据图表怎样理解2021-2026H1 公司分业务营收结构(亿元)2026-9-4分业务看,结构件继续支撑增长,模块化产品尚待放量拐点。2025 年公司先进陶瓷材料零部件收入 9.73 亿元,其中半导体结构件收入 5.53 亿元、同比37.75%,功能模块收入3.23 亿元,结构件构成主要增量。2026H1 这一特征延续:先进陶瓷材料零部件收入 5.43亿元、同比13.82%,其中半导体结构件收入 3.06 亿元、同比9.75%,占板块收入 56.40%陶瓷加热器、静电卡盘及超高纯碳化硅套件等功能模块收入 1.72 亿元、同比8.98%,占比 31.69%,增速略低于结构件。表面处理收入 0.28 亿元、同比-26.16%,主要受显示面板客户维护周期拉长影响其他材料零部件收入 0.16 亿元,主要受苏州铠欣并表带动。整体来看,公司当前仍处“结构件托底、功能模块厚积待发”的过渡阶段,后续新增产能爬坡以及静电卡盘、碳化硅套件验证放量有望持续带动产品结构改善及盈利弹性释放。华创证券科技传媒