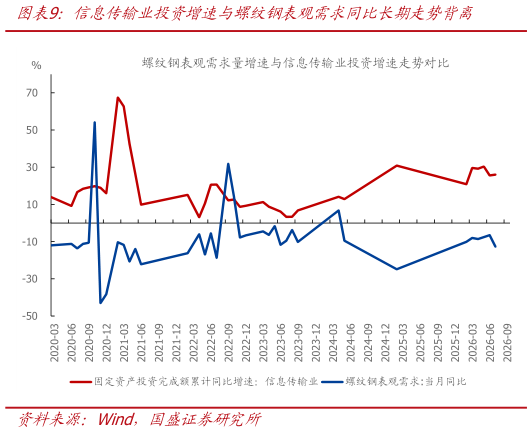
> 数据图表咨询大家信息传输业投资增速与螺纹钢表观需求同比长期走势背离2026-9-4其纳入国家战略部署。算力网与新一代通信网也被提升至与水网、电网同等战略高度。“六张网”与三类新基建并非简单叠加,而是相互嵌套:三类设施聚焦功能属性,六张网侧重领域布局,共同构成现代化基础设施体系的“四梁八柱”。据国家发展改革委初步估算,2026 年“六张网”及相关重点领域投资规模超 7 万亿元,成为培育新质生产力的关键引擎。 与传统基建相比,新基建在核心投入上从钢铁水泥转向新一代信息技术建设形态从土木工程为主转向机电安装与数字化部署为主技术迭代加快,AI 芯片约一至两年换代一次投资主体由政企协同、社会资本参与度更高乘数效应从拉动原材料产业扩展至数字经济与人工智能全产业链。 具体看,传统指标跟踪新基建会失真不少。传统基建以““钢铁水泥重型机械”验证强度,但新基建以机电安装为主,数据中心、5G 基站土建占比较低,传统实物工作量指标失去物理载体。以下选取石油沥青装置开工率、水泥发运率、螺纹钢表观需求量与挖掘机开工率四个核心指标,逐一剖析其在新基建场景下失真的逻辑。 石油沥青装置开工率失真。在传统基建框架下,沥青是道路建设的核心辅料,其装置开工率与道路运输业投资增速同步,是市场跟踪基建施工强度的关键指标。然而,新基建的建设形态已发生变化:数据中心以机电安装为主,5G 基站以设备吊装和光纤铺设为主,卫星地面站、智算中心等项目同样无需沥青铺装。该指标的波动仅能反映传统道路投资的施工节奏,难以准确反映新基建的实物工作量。数据层面的背离进一步印证了这一判断:在 1-7 月信息传输业固定资产投资完成额累计同比增长 26%的高位区间,石油沥青装置开工率却整体呈趋势性下行,8 月开工率仅 23.1%,同比下降 26%,绝对水平为近年同期最低。这一走势并非短期扰动,而是传统道路施工需求萎缩的映射:当基建投资的重心从“铺路架桥”转向“算力组网”,沥青开工率难以反映新基建的实物工作量变化。 水泥发运率对新基建实物工作量的指示功能失真。在传统基建框架下,水泥作为混凝土浇筑不可替代的胶凝材料,其发运量与土建施工进度高度相关,发运率的波动可映射投资强度变化。然而,新基建的建设形态从根本上打破了这一前提。在数据中心领域,机电设备投资占比约七成,土建及装修占比不足三成,叠加预制化技术将现场浇筑的土建成本节约近 80%,传统““土木工程”的投资主体形态被削弱,水泥消耗被大幅压缩。在5G 基站领域,据中国铁塔数据,截至 2026 年 6 月累计承建 5G 基站超 328 万个,其中95%以上通过共享存量资源实现,新增土建需求较少。因此,当算力网、通信网等新基建投资高速增长时,水泥发运率所捕捉的仅是传统地产和基建需求疲弱下的局部信号,而非整体基建投资的真实施工热度若据此判断基建全局走弱,易产生方向性误判。 螺纹钢表观需求量失真。螺纹钢下游以房建与传统土木基建为主,而“六张网”建设用钢以高端板材、特种钢材、工业管材等为主,设备投资集中于服务器、光模块与芯片,对螺纹钢需求的拉动效应有限。2024 年下半年以来,螺纹钢表观需求量同比持续下行,而信息传输业固定资产投资增速却维持正增,两者走势背离。在地产调整而算力、通信基建放量的背景下,若凭螺纹钢需求走弱推断基建整体实物工作量,易产生方向性误判。 挖掘机开工率部分适用但结构失真。5G 基站建设以小型吊装设备和光纤熔接为主,数据中心机房以精密空调、UPS 及服务器上架为主,挖掘机应用场景大幅减少。如前图表 6所示,2026 年挖掘机开工率整体低于 2024 及 2025 年同期水平,反映传统基建施工活跃度偏弱但即便该指标回升,也仅能映射传统土木工程的开工强度,无法对应新基建以机电安装为核心的施工形态。新基建投资持续高增,而挖掘机开工率与新基建实物工作量之间稳定的映射关系被打破。国盛证券综合其他