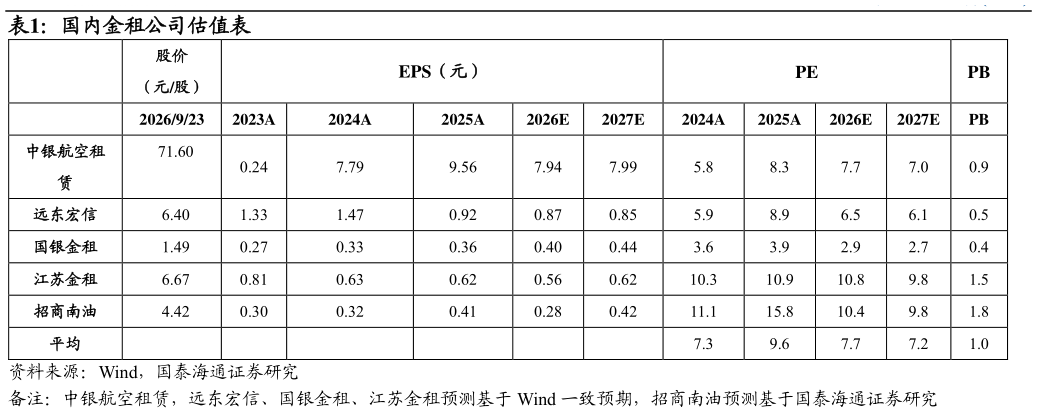
> 数据图表谁能回答国内金租公司估值表2026-9-4航运资产价值和收益率明显提升,公司作为主要船舶租赁公司有望受益。2026H1,国际航运市场整体高位运行。1)油轮市场表现强势。BDTI 指数 2026H1 均值为 2312 点,同比上涨 138%。2)散运受需求拉动增长,运价中枢逐步提升,铁矿石在长航线占比提升的情况下,吨海里需求保持增长,地缘冲突致中东原油出口受限油价升高,煤炭对原油的替代需求提升,2026H1,BDI 指数均值为 2347 点,同比上涨 81%。3)集运方面,为规避美国关税政策调整及燃油附加费等,5-6 月引发抢运,SCFI 上半年均值 1957 点,同比上涨 15%。4)造船市场上半年景气高企,克拉克森新造船价格指数升至 185.2,在手订单占比达 21%,二手船市场同步活跃,多数船型二手船与新造船价出现倒挂。当前航运和造船市场景气,公司有望整体受益。 融资成本持续压降,股东回报稳步提升。截至 2026 年 6 月末,公司综合融资成本降至 2.78%,较年初进一步下降 16 个基点上半年成功发行 23.38 亿港元可转债,票面利率创历史最低。股东回报方面,公司上市以来中期分红保持 0.03 港元股,2025 年中期分红首次上调至 0.05 港元股,2026 年中期分红维持 0.05 港元股,年初公司宣布派发 0.06 港元股的特别股息,股东回报稳步提升。风险提示。违约风险、经济波动、利率汇率风险、地缘局势等。国泰海通综合其他