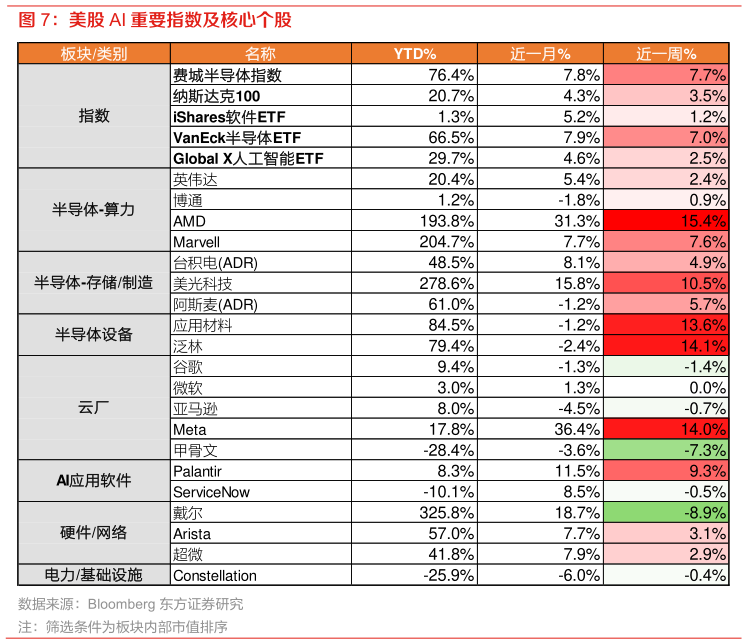
过去一周中美 AI 板块延续同向上涨,但美股强势向上游半导体集中更多,A 股则由国产算力芯片主导。美股上涨集中在算力芯片、半导体设备与存储制造,半导体指数显著走强,设备环节领涨,存储链同步修复服务器整机与硬件网络出现分化,云厂和 AI 应用内部强弱差异进一步扩大,电力基础设施基本持平。A 股整体温和上涨,强势主要集中在国产算力芯片,半导体指数与 AI 指数同步走强半导体设备和材料有所回调,光模块与 PCB 内部分化,服务器算力和 AI 应用仍以横盘为主,液冷散热明显走弱。整体来看,美股定价向芯片、设备和存储扩散,呈现上游硬件广泛改善A 股资金则集中于国产算力芯片,其他产业链环节表现欠佳,中美虽然方向一致,但美股扩散更充分,A 股仍以局部轮动为主。