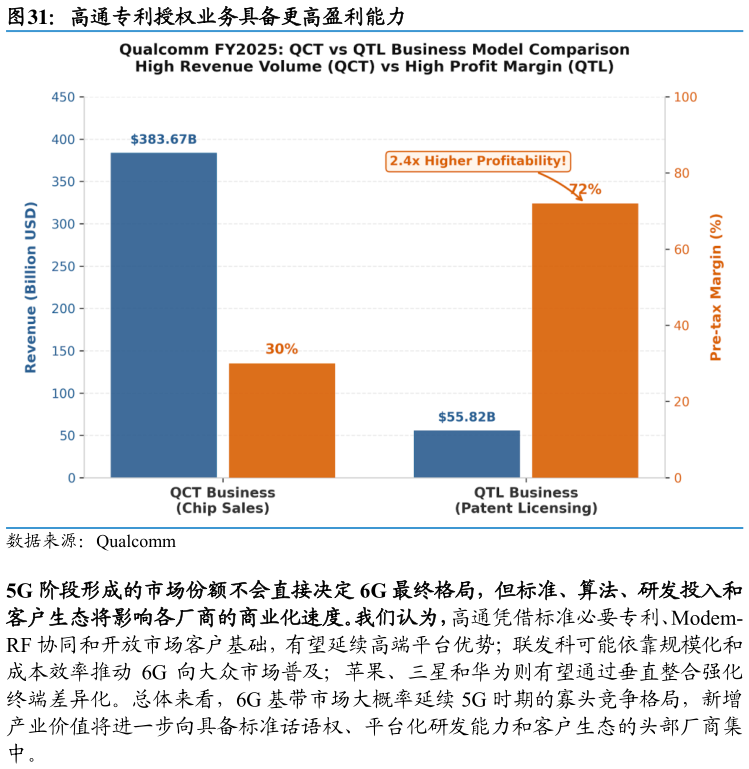
> 数据图表我想了解一下高通专利授权业务具备更高盈利能力2026-9-5开放市场已经形成联发科出货领先、高通占据高端、紫光展锐覆盖入门市场的分层格局,三类厂商进入 6G 阶段的竞争路径存在明显差异。联发科依靠 AP 与基带集成、成本控制和广泛的安卓客户基础取得出货量领先,我们认为,其 6G 机会主要在于通过平台复用和规模化能力推动 6G 由旗舰终端向大众市场渗透高通凭借蜂窝通信标准必要专利、旗舰级 Modem-RF 协同方案、全球运营商认证经验以及高端安卓客户生态,在高价值量市场保持优势,其现有能力更容易向 6G 标准参与、AI Modem 和多频段射频系统延伸紫光展锐则主要依靠成本和交付能力覆盖入门级智能手机及新兴市场,未来能否进入 6G 主流市场取决于先进制程、研发投入和高端客户突破。苹果、三星和华为推进基带自研,我们认为 6G 终端市场将继续呈现开放供应与垂直整合并行的竞争结构。苹果已在 iPhone 16e 中导入自研 C1 蜂窝基带,表明其基带自研由技术验证进入产品应用阶段三星和华为则分别依托 Exynos 和麒麟平台推进 AP、基带及终端系统协同。垂直整合能够加强终端厂商对功耗、成本和产品节奏的控制,在 6G 阶段还可进一步实现基带算法、射频系统、操作系统和AI 应用的联合优化。但全球频段覆盖、通信协议开发和运营商认证需要长期投入,因此垂直整合仍主要适用于具备较大终端规模和持续研发能力的头部厂商。 网络侧基带芯片由综合设备商主导,6G 带来的机会将主要体现为无线接入系统价值量提升。华为、中兴通讯、爱立信、诺基亚和三星网络通常将基带 ASIC、DSP及专用加速器集成于自身无线设备,围绕系统容量、功耗、频谱效率、协议性能、软件能力和运营商认证展开竞争。进入 6G 阶段,AI-RAN、通感一体化、超大规模天线和天地一体化将增加网络侧基带的计算和数据处理需求,但由于相关芯片较少独立对外销售,新增价值仍将主要由通信设备和网络系统厂商获取,留给通用芯片供应商的市场空间相对有限。 持续盈利和现金流能力决定厂商能否承担 6G 标准研究、芯片研发和全球测试认证的长期投入。根据各公司 2025 年年报,高通 2025 财年 QCT 芯片业务税前利润率约 30%,QTL 技术授权业务税前利润率约 72%,表明其可以同时通过芯片销售和标准必要专利授权实现变现联发科 2025 年毛利率为 47.5%、营业利润率为17.4%,规模化 SoC 平台和研发复用能力支撑其持续投入。苹果、三星和华为的财务指标主要反映集团整体经营情况,虽然不能代表独立基带业务盈利水平,但能够反映其支持长期基带自研的资金能力。国泰海通综合其他