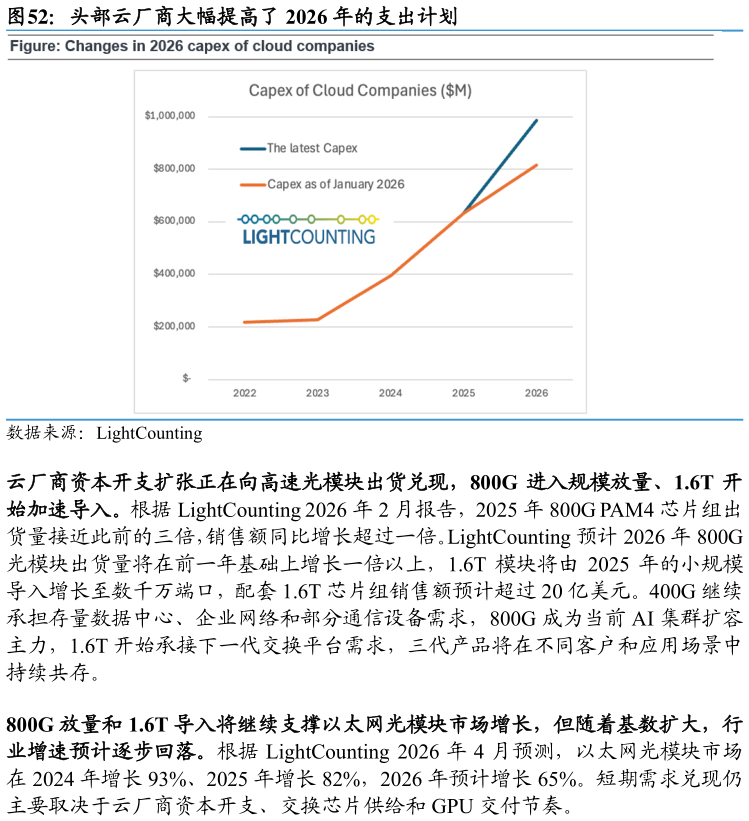
> 数据图表你知道头部云厂商大幅提高了 2026 年的支出计划2026-9-5AI 数据中心已率先完成高速光互联的规模化需求验证。AI 训练和推理需要在加速器、服务器及交换机之间持续传输模型参数、中间结果和推理数据,集群规模扩大推动节点数量与单节点带宽同步增长,使数据中心成为当前高速以太网光模块的主要采购方。根据 LightCounting 2026 年 3 月报告,亚马逊、谷歌、Meta 和微软贡献了当前 AI 光模块支出的 50%以上,头部云厂商已成为高速光模块需求的重要来源。根据 LightCounting 2026 年 6 月季度更新,2025 年全球光收发模块及相关产品销售额达到 268 亿美元,同比增长 74%2026 年第一季度光收发模块及 AOC 销售额约 100 亿美元,同比增长超过 90%,创其 2004 年开始统计以来的单季度最高水平。 头部云厂商继续提高资本开支,AI 基础设施建设仍处于扩张阶段。根据微软 2026年第四季度业绩会,公司最新预计 2026 自然年资本开支约 1750 亿美元。根据Alphabet 2026 年第二季度业绩及管理层业绩会口径,公司将 2026 年资本开支指引由一季度的 1800 亿-1900 亿美元进一步上调至 1950 亿-2050 亿美元,而年初指引为 1750 亿-1850 亿美元,年内已连续两次上调,其中约 60%投向服务器,约 40%投向数据中心及网络设备。根据 Meta 2026 年第二季度业绩公告,公司预计 2026年资本开支为 1300 亿-1450 亿美元。按最新指引计算,微软、Alphabet 和 Meta 三国泰海通综合其他