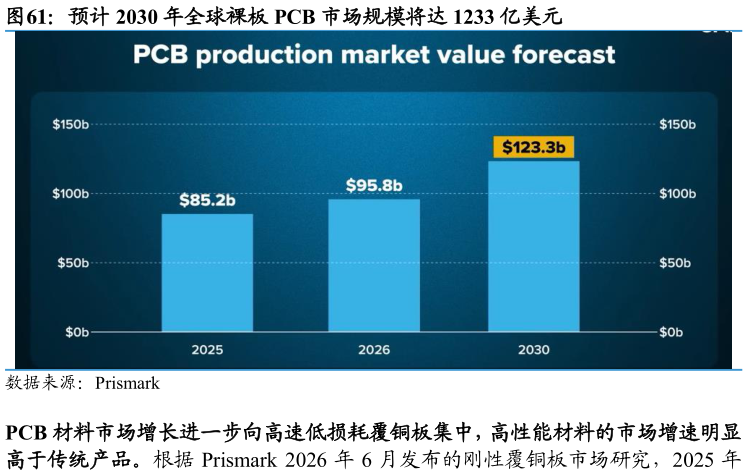
> 数据图表咨询下各位预计 2030 年全球裸板 PCB 市场规模将达 1233 亿美元2026-9-5HVLP 铜箔则直接承接高频高速条件下的导体损耗约束,高端规格的良率损失使其价值弹性可能明显高于普通电子铜箔。随着射频频率和高速数字信号速率提升,趋肤效应增强,铜箔表面粗糙度对导体损耗的影响进一步放大,推动高频高速 PCB用铜箔由 VLP 向 HVLP 及更低粗糙度规格迭代。根据 TrendForce 2025 年 11 月研究,HVLP4 已成为新一代高端 PCB 的重要铜箔规格,而进一步降低表面粗糙度会显著增加制造难度,高端规格的良率和有效产能成为供给释放的重要约束。国内高端电子铜箔亦开始从研发验证进入商业化阶段,根据铜陵有色 2025 年年度报告,铜冠铜箔 2025 年高端产品产量超过 2.46 万吨,同比增长 186%,其中 HVLP等高端电子铜箔首次实现出口。由此看,若 6G 射频和数字链路同步提高低损耗要求,HVLP 铜箔可能同时获得规格向更低粗糙度升级、高多层带来的铜层用量增加,以及高端产能良率约束形成的价值溢价。 覆铜板环节的价值则更多体现为材料组合能力,高端 CCL 仍是 6G 低损耗价值的重要承接层。 PCB 最终看的是覆铜板整体的 Dk、Df、导体损耗及可靠性表现,而非单一材料参数。玻纤介电性能、树脂损耗、铜箔粗糙度之间需要协同优化,同时还需兼顾耐热性、尺寸稳定性、铜箔结合力及后续 PCB 加工性能。因此,即使采用相同等级的电子布和铜箔,不同树脂配方、含胶量和压合固化工艺仍可能形成不同的整板电气性能,高端 CCL 厂商由此承担从单一材料性能向可规模化板材性能转化的关键环节。当前高速计算平台已验证这一系统升级路径,根据TrendForce,Rubin 平台部分板卡采用 M8U 级材料,部分高端板卡进一步采用 M9级 Q-glass 与 HVLP4 等材料组合国内企业亦已推进 M9 级覆铜板突破。若 6G进一步提高低损耗和高可靠性要求,CCL 环节的竞争重点将不只是获得 Low-Dk玻纤、HVLP 铜箔等高端原料,更在于能否通过配方和工艺整合实现稳定的低损耗性能及规模化交付。 制造端的价值差异最终体现在复杂结构下的量产良率和批量一致性。随着板卡层数、互连密度和信号速率提升,PCB 制造需要同时控制多次压合后的层间对准、深径比钻孔与电镀、激光微孔可靠性、精细线路及阻抗一致性等多个工艺环节,任一环节偏差都可能在后续制程中被放大,最终体现为良率、可靠性和批量一致性的差异。AI 高速板已提供产业参照:TrendForce 披露,Rubin switch tray 采用 24层 HDI 及 M8U 材料,部分 midplane 等板卡进一步达到最高 104 层并使用 M9 级材料,PCB 单机价值量较上一代明显提升,其背后反映的是复杂叠构、精细加工和高可靠性要求共同提高了制造门槛。对于 6G 而言,随着高多层和 HDI 应用进一步深化,制造端价值量有望更多向高层数、高密度和高可靠性的复杂 PCB 集中,而稳定良率和规模量产能力将决定厂商能否真正承接这一增量价值。国泰海通综合其他