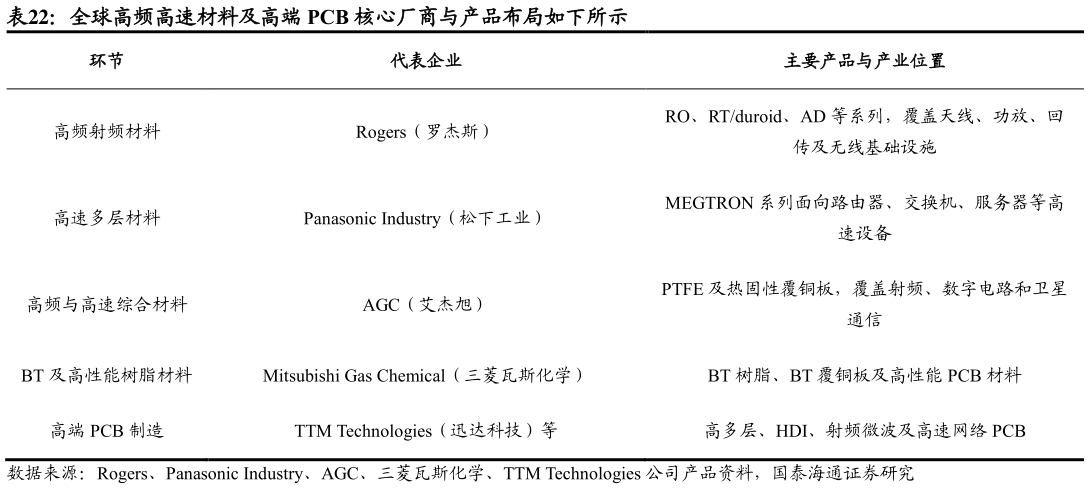
> 数据图表想问下各位网友全球高频高速材料及高端 PCB 核心厂商与产品布局如下所示2026-9-5全球刚性覆铜板市场规模约 187 亿美元,同比增长 24.4%,高性能计算、AI 服务器和先进网络设备是主要增长来源,其中具备高速、低损耗和超低损耗材料布局的供应商表现领先。Prismark 此前统计显示,2024 年全球高速覆铜板销售额由 2023年的 27.83 亿美元增至 41.80 亿美元,同比增长 50.4%,同期刚性覆铜板整体市场增速约 17.9%。高速覆铜板增速显著高于整体市场,说明高速低损耗材料已经形成较为明确的规模化需求。 复杂 PCB 制造同步呈现结构性分化,高端网络与计算设备相关产品增速明显领先行业平均。根据 Prismark,2025 年领先 AI 服务器和高速网络 PCB 供应商收入同比增长超过 50%,而多数 PCB 供应商收入增速低于 10%与此同时,AI 数据中心和先进网络设备对大尺寸、高层数及精细 Build-up 结构 PCB 的需求提升,使HDI 和高层数板成为增长较快的细分产品。2024 年全球 PCB 市场恢复增长时,Prismark 已经将 AI 服务器和高速网络列为主要增长动力,2025 年这一趋势进一步强化,表明复杂 PCB 制造正在成为行业增长的重要增量来源。 现有高速网络和高性能计算产业链为 6G PCB 导入提供了可复用的供应体系和量产经验。我们认为,AI 服务器和高速网络设备已经形成从高性能覆铜板、复杂 PCB制造到设备加工和客户认证的完整产业链,高端产品已进入持续放量阶段。未来6G 基站数字处理、承载网和核心网设备同样需要依托高速板级互连,其材料开发、PCB 加工和批量交付可以在现有高端 PCB 供应链基础上继续迭代。因此,当前PCB 市场高端化的意义不仅体现在行业增长,更在于提前形成了未来 6G 硬件升级所需的产业化基础,因而各产业链环节现有的竞争格局和量产能力,也将成为判断 6G 潜在受益主体的重要依据。 4.2.5.5.6G 强化 PCB 高端竞争,中国厂商沿产业链加速突破 6G 有望进一步强化 PCB 产业链高端环节的竞争分化,当前产业格局呈现前沿材料海外领先、高速覆铜板加速追赶、复杂 PCB 中国大陆竞争力较强的梯度特征。 6G 对高频低损耗、高速互连和复杂结构的要求提升,厂商竞争力将更多取决于高端产品储备、复杂工艺量产及头部客户基础。由于不同环节现有竞争位置差异较大,6G 带来的产业机会也将沿产业链呈现不同的竞争格局。国泰海通综合其他