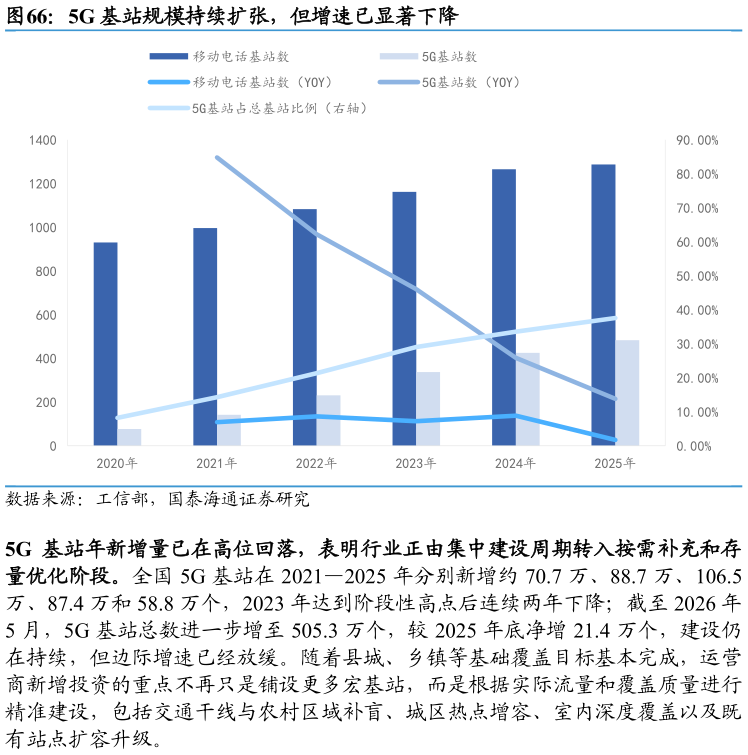
> 数据图表咨询大家5G 基站规模持续扩张,但增速已显著下降2026-9-5数据来源:Ericsson 基站处于通信产业链承上启下的系统价值汇聚环节,其产品能力取决于上游核心器件与整机系统协同。向上看,基站集中采购基带芯片、射频器件、天线、光通信器件和高频高速 PCB 等产品向下看,设备商将各类器件与通信协议、算法软件和网络管理系统整合后,向运营商交付完整的无线接入解决方案。因此,基站设备的竞争并非简单的零部件组装,而是围绕通信标准、软硬件协同、系统能效、网络可靠性和规模交付能力展开,其建设规模和产品代际升级也构成上游通信器件需求最直接的产业传导渠道。 4.3.1.2.基站建设由规模扩张转向深度覆盖,结构升级成为当前主线 全球无线接入网(RAN)市场已由 5G 规模建网驱动的上行周期转入存量优化与结构升级阶段。DellOro 数据显示,20172021 年全球 RAN 收入累计增长超过40%,Omdia 统计的市场规模于 2022 年达到约 453 亿美元。随着主要经济体 5G广覆盖基本完成,2023 年和 2024 年市场规模分别降至约 402 亿美元和 350 亿美元,2025 年在约 350 亿美元水平企稳。DellOro 预计 20252030 年全球 RAN 收入复合增速仅约 1%,表明新增站点数量已难以继续驱动行业总量扩张,运营商投资重点正转向深度覆盖、容量补强、5G-A 升级、能耗优化和网络智能化。2030 年前后可能出现具有实质规模的 6G 收入。作为全球 5G 基站建设规模最大的市场,中国也已进入由扩大基站数量向提升覆盖质量与单站能力转换的阶段。国泰海通综合其他