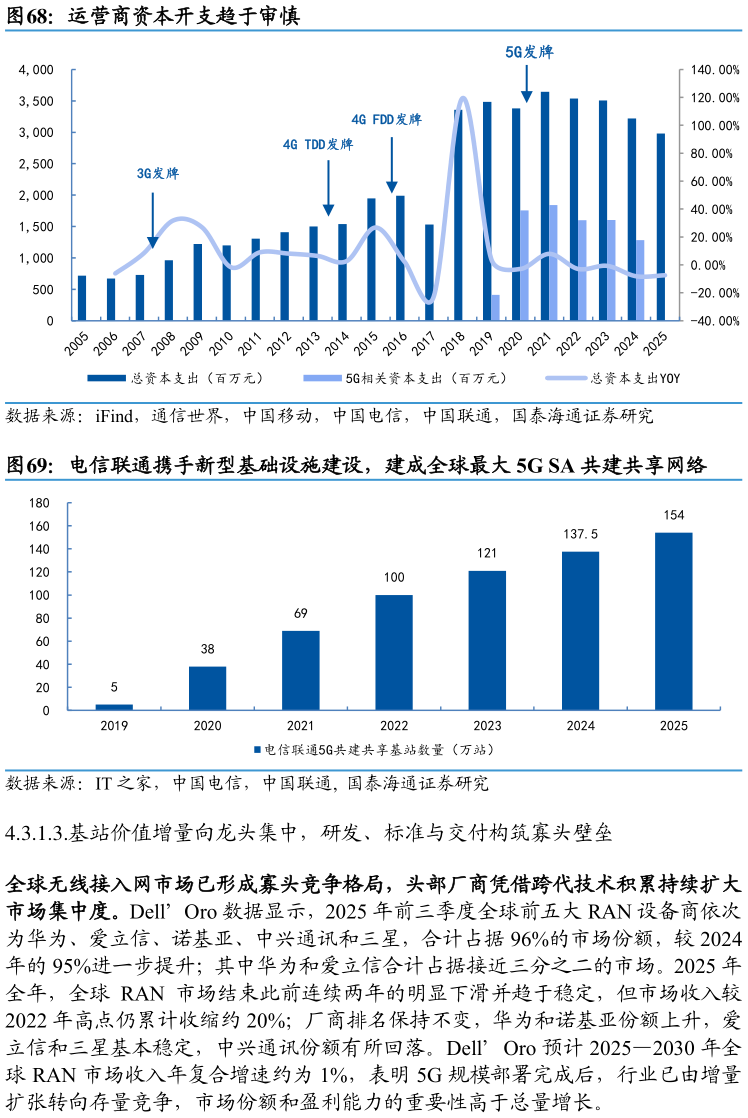
> 数据图表想问下各位网友运营商资本开支趋于审慎 电信联通携手新型基础设施建设,建成全球最大 5G SA 共建共享网络2026-9-5基站覆盖重心由室外广覆盖转向室内与热点场景,推动小基站、室分系统和多频协同设备需求提升。宏基站适合承担连续覆盖,但建筑物墙体会削弱中高频信号,机场、地铁、写字楼、商场和大型场馆等高流量场景还需要同时满足深度覆盖和容量需求,因此仅依靠增加室外宏站难以经济地解决网络体验问题。截至 2023 年底,全国 5G 室内分布系统已突破 100 万个,达到上年末的 3 倍以上此后“信号升格”及重点场所网络优化继续推进,基站建设从追求行政区域覆盖逐步转向考核用户实际感知。由此,新增设备结构将更多向室内分布系统、小基站、扩展型皮基站及存量站点多频扩容倾斜,而传统宏站的大规模同质化铺设需求相对减弱。 基站设备升级的主要增量方向由传统 5G 宏站建设转向 5G-A 和 RedCap。5G-A在现有 5G 网络基础上进一步增强上行带宽、低时延、定位、通感一体和物联网能力,部署方式以存量站点的软件升级、频段扩展和部分硬件改造为主,不必完全重建网络。截至 2025 年底,中国 5G-A 网络已覆盖超过 330 个城市,具备 5G RedCap 接入能力的基站达到 206.4 万个,占全部 5G 基站的 42.7%。RedCap 通过降低终端带宽、天线数量和处理复杂度,填补传统 5G 高性能终端与低速物联网之间的能力空档,面向工业传感、视频监控和可穿戴设备等中高速物联网场景。基站设备需求因此由单纯增加站点数量,转向支持多频段、RedCap、网络智能化及行业专网的功能升级。 运营商资本开支趋于审慎,连接网络投资让位于算力和新型基础设施,基站设备需求的结构性特征进一步增强。根据工业和信息化部2020 年通信业统计公报,2020 年 5G 集中建设初期,三家基础电信企业和中国铁塔固定资产投资达到 4072亿元,其中移动通信投资为 2154 亿元,占比 52.9%随着网络覆盖日趋完善,运营商开始压降传统连接设施投入并调整资本开支方向。中国移动 2024 年资本开支为 1640 亿元,2025 年计划控制在 1512 亿元以内中国电信 2024 年资本开支为935 亿元,同比下降 5.4%,2025 年进一步降至 804 亿元中国联通 2025 年资本国泰海通综合其他