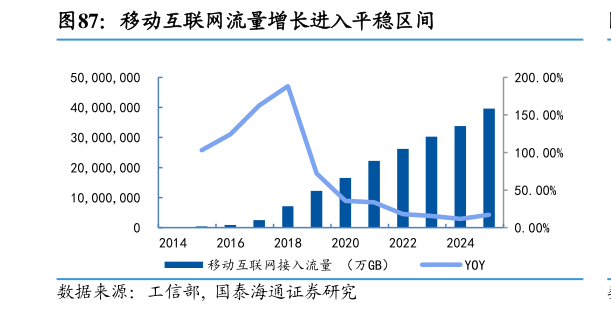
> 数据图表如何看待移动互联网流量增长进入平稳区间2026-9-5从商业角度看,承载网的设备需求主要来自新增节点、端口扩容、板卡升级和网络管控软件迭代。5G 网络流量增长、基站密集化、C-RAN 部署和边缘计算节点增加,将推动基站接入、城域汇聚、核心路由和数据中心互联等环节持续扩容。同时,网络从 1Gbps、10Gbps 向 25Gbps、100Gbps 甚至更高速率升级,也会带动高速光模块、光传送设备、路由交换设备和网络处理芯片的结构性需求。相较大规模新建一张独立承载网络,运营商更可能通过存量光纤和机房资源复用,采用端口扩容、板卡替换、节点升级及控制软件更新的方式释放投资。因此,承载网的商业弹性不仅取决于运营商资本开支总量,还取决于移动流量增长、算力节点数量、网络架构调整以及高速端口和高端设备的渗透率。 4.3.3.2.传统移动承载需求趋稳,AI 算力流量成为光网络新增长变量 5G 网络覆盖趋于完善、基站新增节奏放缓,传统移动承载网需求降低,走向存量扩容阶段。根据工信部2024 年通信业统计公报和2025 年通信业统计公报,中国 5G 基站数量由 2024 年末的 425.1 万个增至 2025 年末的 483.8 万个,但年度净增数量由 87.4 万个降至 58.8 万个。我们认为,基站新增数量直接影响前传、中传和回传链路的新建需求,随着 5G 建设由广覆盖转向重点区域深度覆盖,新增站点及配套承载端口的建设强度将逐步回落,传统移动承载网难以继续维持 5G建设初期的集中放量。根据工信部,2025 年中国通信业的云计算、大数据、移动物联网和数据中心等新兴业务收入达到 4508 亿元,占电信业务收入的 25.7%,但收入增速降低至 4.7%。我们认为,移动流量与新兴业务收入的持续增长仍将带来局部链路扩容、高速端口升级和老旧板卡替换需求,但相关投资将更多表现为存量网络的结构性升级,尚不足以启动新一轮全网规模建设,传统移动承载需求或将整体趋于平稳。国泰海通综合其他