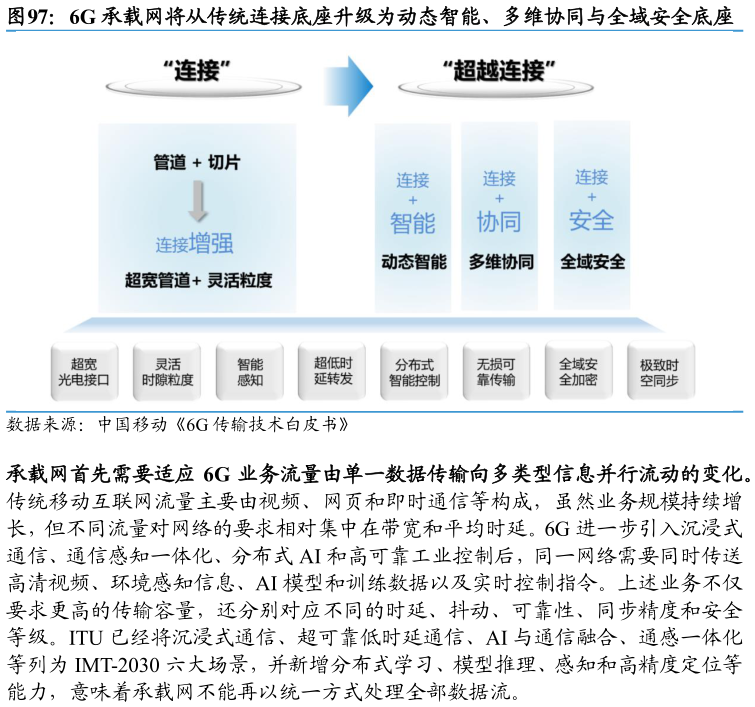
> 数据图表我想了解一下6G 承载网将从传统连接底座升级为动态智能、多维协同与全域安全底座2026-9-5数据来源:Nokia,Integrated Packet Transport 主设备商承担系统交付和运维责任,其盈利弹性通常低于上游高速光器件。承载主设备商的收入通常包含设备销售、系统集成、工程实施和长期运维服务,项目交付规模较大,但同时需要承担方案设计、网络适配、现场实施、售后保障和客户定制等成本。运营商集中采购和项目型交付容易带来价格竞争,主设备商的收入稳定性更多来自市场份额、客户关系和长期服务,而不是单一产品价格快速上涨。相比之下,高速光模块和光芯片直接受端口速率升级、光互联数量增加及产品代际迭代影响,在高端产品渗透率提升时通常能够获得更明显的单价和收入弹性。 高速升级周期会沿产业链向光模块和光芯片释放更高收入弹性。承载网络升级通常遵循端口速率提升,带动光模块升级,促进光芯片和 DSP 性能提升的传导路径,网络设备从 10Gbps、25Gbps 向 100Gbps、400Gbps、800Gbps 甚至更高速率演进时,上游光电器件需要同步升级。LightCounting 的研究显示,800G 光模块销售将成为推动以太网光器件市场增长的重要力量,AI 集群和云数据中心的高速互联需求也在加速 400G、800G 及后续 1.6T 产品导入。对于通信承载产业链而言,设备商的收入增长更多受项目建设节奏影响,而高速光模块和光芯片则能够通过速率迭代、产品结构升级和单位价值提升获得更强的业绩弹性。国泰海通综合其他