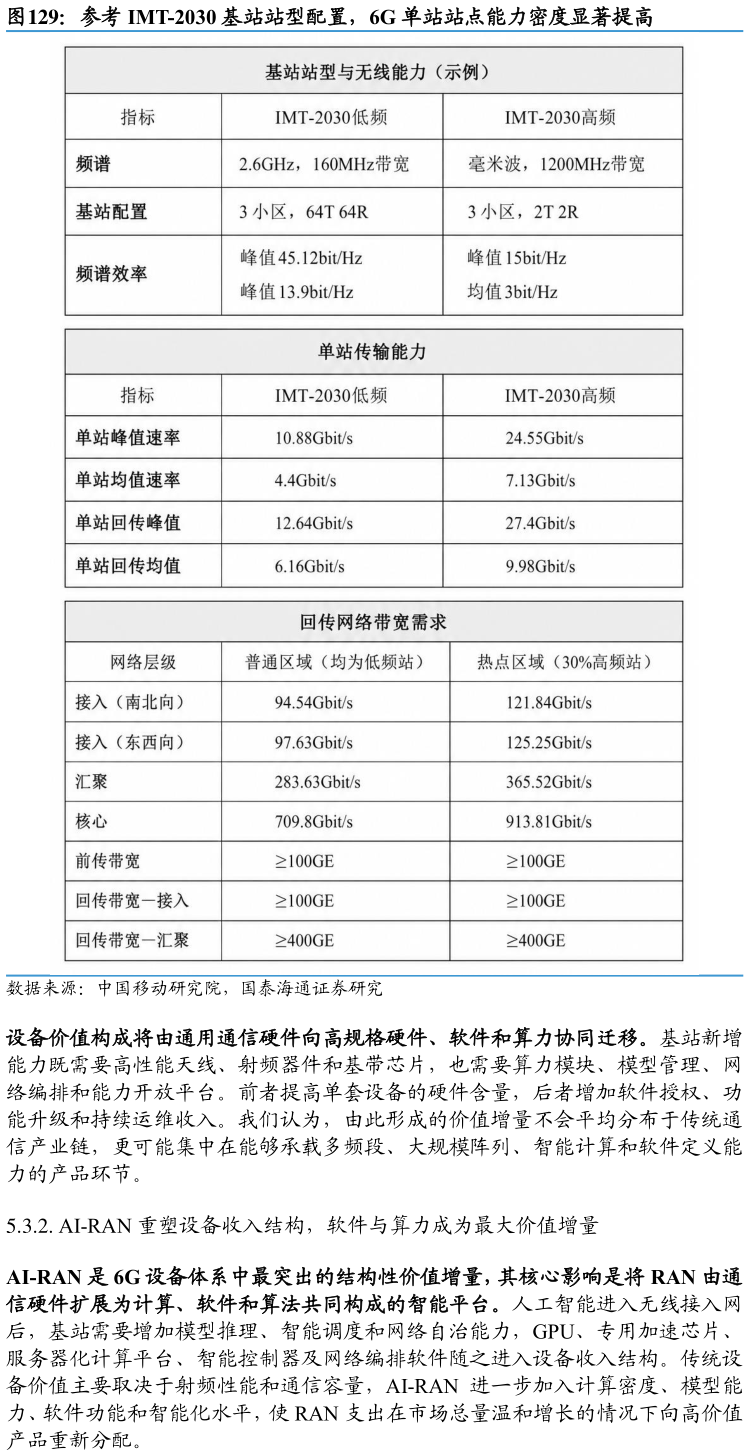
> 数据图表咨询下各位参考 IMT-2030 基站站型配置,6G 单站站点能力密度显著提高2026-9-55.3.1. 演进式建网弱化站点弹性,单站能力增配成为核心变量 6G 将更多依托既有站址和网络架构演进,投资增量由扩大站点数量转向提高单站能力密度。根据 DellOro Group,6G 基准情景将延续 Massive MIMO 和既有宏站网络,通过更宽信道和新增网络能力改善无线接入网经济性。运营商当前网络容量基础强于 4G 向 5G 切换时期,6G 初期缺少依靠覆盖缺口驱动大规模新增站点的条件。既有站址复用能够控制建网成本,也意味着设备升级需要在有限站点中承载更多通信、计算、感知和智能功能。 传统 RAN 市场总量增长有限,进一步凸显价值结构变化的重要性。根据 DellOro Group,6G 商用周期前六年的累计 RAN 收入预计超过 1000 亿美元,但较 5G可比周期低 10%20%,20302034 年整体 RAN 市场复合增速预计约为 1%。同期 6G RAN 投资预计约占全部 RAN 资本开支的一半,说明 6G 设备将快速替代存量代际,但难以单独推动 RAN 市场总量显著扩张。行业增长逻辑由普遍增加设备数量,转向提高新一代设备在资本开支中的占比和单套设备价值。 单站需要同时承载通信、计算、感知和智能功能,能力密度提高将直接抬升设备价值。在无线侧,超大规模天线阵列、更宽带宽以及厘米波等新频段将提高天线设计、射频校准和信号处理复杂度。在智能侧,AI 模型推理、实时资源调度和网络自治需要增加计算资源与软件功能。在感知侧,基站还要完成感知测量、数据处理和结果输出,推动基带处理、同步校准和网络功能升级。多类任务汇聚于同一站点后,前传和回传网络也需要承载更大规模的数据交换,单站由无线接入设备逐步演化为融合通信、感知与计算的边缘节点。国泰海通综合其他