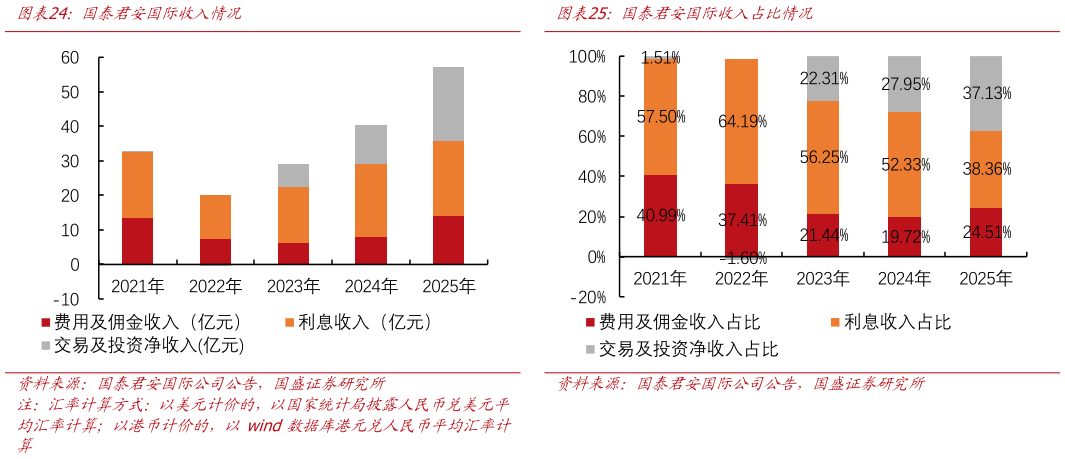
> 数据图表如何看待国泰君安国际收入情况国泰君安国际收入占比情况2026-9-03.2.2 国泰君安国际:利息收入占比长期较高,收入结构均衡修复营业收入在近三年持续修复,2025 年创新高。2021-2025 年,国泰君安国际营业收入分 别 为 32.9319.8828.9740.3657.08 亿 元 , 同 比 增 速 -24.02%-39.61%45.69%39.33%41.41%。 收入结构由利息收入主导趋于均衡。利息收入占比长期偏高,但各业务条线贡献趋于均衡。2021 年,费用及佣金、利息、交易及投资净收入占营业收入比重分别为 40.99%、57.50%和 1.51%2022 年因交易及投资净收入转为亏损,利息收入占比被动升至64.19%2023 年起交易及投资净收入恢复,收入结构逐步回归多元,2025 年三项占比分别为 24.51%、38.36%和 37.13%,交易及投资净收入占比已接近利息收入,结构趋于均衡。 费用及佣金收入触底回升,2025 年已恢复至 2021 年水平。分业务线来看,费用及佣金收入 2021-2025 年分别为 13.507.446.217.9613.99 亿元,2023 年触底后开始回升,2025 年恢复至 2021 年水平。2023 年的低点与港股一级市场发行节奏放缓、二级市场交投活跃度偏弱直接相关2024 年以来受益于港股 IPO 市场复苏和现货市场成交额回升,经纪及投行相关收入持续修复。 利息收入表现相对稳健,2024 年起恢复并超过 2021 年水平。2021-2025 年利息收入分别为 18.9312.7616.2921.1221.90 亿元。2022-2023 年小幅回落,2024 年恢复并超过 2021 年水平,2025 年继续小幅增长。利息收入的稳定性主要来自孖展融资及固定收益类资产利息收益的现金流特征。 交易及投资净收入是波动最大、修复弹性最强的分项,2025 年已接近利息收入规模。2021-2025 年该项收入分别为 0.50 亿元-0.32 亿元6.46 亿元11.28 亿元21.19 亿元。2022 年转为净亏损,为拖累当年整体营收大幅下滑的主要原因2023 年起扭亏,此后进入加速释放期,2025 年交易及投资净收入已接近利息收入规模。交易及投资净收入改善主要来自三方面:利率环境变化带来的固定收益类投资重估收益、衍生品及做市业务盈利改善,以及港股市场回暖驱动的权益类投资收益回升。国盛证券金融地产