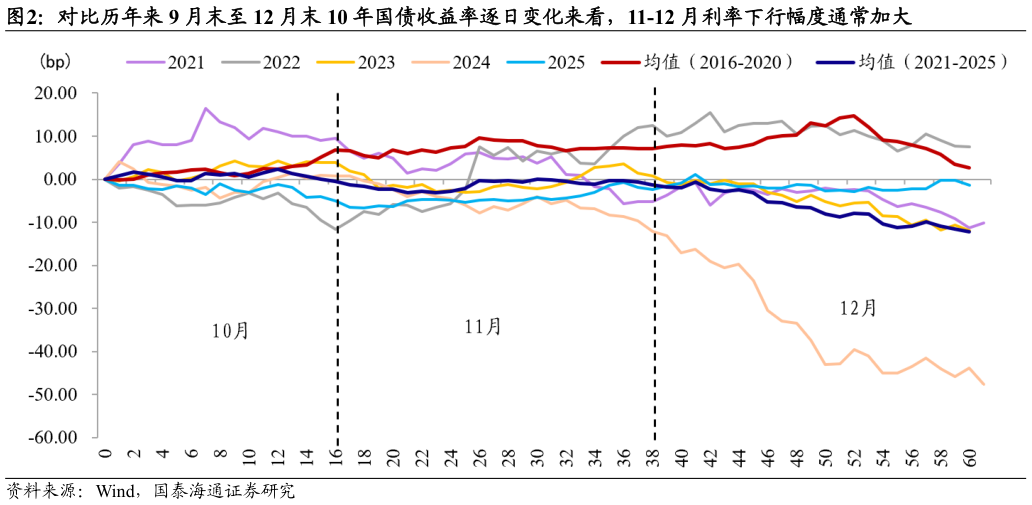
> 数据图表想问下各位网友对比历年来 9 月末至 12 月末 10 年国债收益率逐日变化来看,11-12 月利率下行幅度通常加大
2026-9-0市场策略周报 月与 10 月收益率变动方向相同和相反的年份各有 5 次,反映出 10 月并不会完全延续 9 月走势。进一步看,在 9 月收益率上行的 7 个年份中,10 月有 4 次继续上行而在 9 月收益率下行的 3 个年份中,10 月有 2 次转为上行,表明 9 月债市提前走强后,10 月出现反转或休整的概率相对更高。其背后的原因在于,市场在 9 月集中交易政策预期和跨季预期,进入 10 月后,市场会转向验证政策效果、经济数据和资金面的实际变化。如果 9 月已经充分交易利好,而 10 月缺乏新的增量信息,债市容易通过震荡或回调消化拥挤仓位只有当基本面继续偏弱、资金面进一步宽松时,9 月行情才可能顺势延续。 11-12 月:历史上四季度债市行情较为集中的阶段,其中 12 月的季节性走强相对明显。 20162025 年,10 年国债收益率在 11 月平均下行 0.15BP,下行年份占比为 60%,债市开始由前期偏弱转向相对占优12 月收益率平均下行 7.64BP,下行年份占比达到 80%。其背后的逻辑是,经过一至两个月的观察后,如果稳增长政策未能带来基本面修复斜率的明显改善,市场会重新下修增长和通胀预期。同时,临近年末,银行、保险和资管机构通常会提前安排下一年度的债券配置,同时部分交易型机构也会预判年初资金面改善和“开门红”行情,在元旦前提前增加久期。由于机构普遍不愿等到年初配置需求集中释放后再追高,买盘往往会在 12 月提前入场,从而形成较为明显的节前抢跑。 1.2. 2026 年三季度债市提前抢跑 2026 年 9 月下旬债市表现偏强,长期中说明市场更为认同利率稳步下行逻辑,短期中有部分四季度行情已经提前兑现的可能。 截至 9 月 24 日,10年国债收益率较 8 月末下行 1.45BP,30 年国债收益率则下行约 7.3BP,收益率曲线呈牛平特征。往年 9 月通常以政策预期和季末扰动为主,市场需要等到 10 月再观察跨季资金面、政策实际效果和基本面变化但近期政策增量相对有限,市场没有经历较长的政策效果验证过程,而是提前交易了跨季后流动性改善、基本面偏弱以及四季度配置需求。与此同时,TL 合约换月后持仓降低,储备的补仓力量在 9 月下旬集中释放,进一步放大了行情。