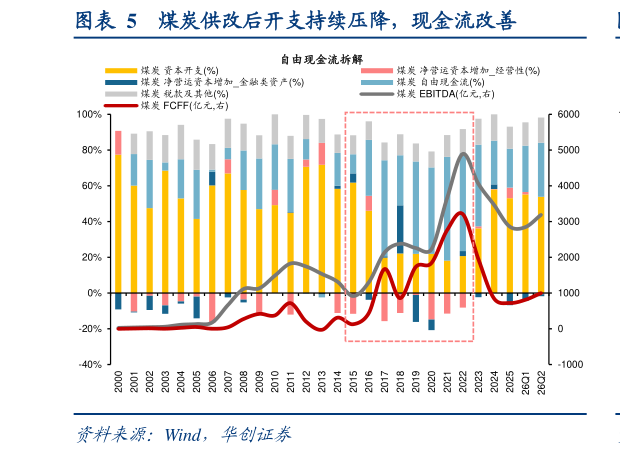
> 数据图表请问一下煤炭供改后开支持续压降,现金流改善2026-9-0第三类是“开支约束回报型”,主要通过资本开支收敛提高现金留存和股东回报能力。相较于把景气利润全部投入新项目,这类企业通过控制低效扩张,降低新增投资对经营现金的占用即使收入增速放缓,存量资产仍可能支撑较强分红。如 20152018 年加息周期中,供给侧改革推动 A 股煤炭、钢铁去产能和供给结构优化,企业从此前的规模扩张转向存量产能提效中国神华、陕西煤业等煤炭企业在供需格局改善后形成较强盈利,为现金积累和分红提供基础。到 20222023 年,陕西煤业、中国石油等煤炭石化企业在较好的资源价格与供给约束共同作用下提高股东回报。第四类是“成熟经营分红型”,主要依靠持续经营和稳定分红提供稳定可预期的股东回报。相较于依赖持续高增长的公司,这类资产的回报更多建立在已有经营基础上当估值扩张受限、增长预期偏弱时,持续分红能够降低收益对远期增长兑现的依赖。如20222023 年加息周期中,A 股中的中国银行、中信银行以及中国电信、中国联通等,体现了成熟经营基础和分红预期的配置价值:银行依靠稳健盈利及资本充足水平支持分红,运营商依靠存量用户、网络服务和持续收费形成经营基础。水电也属于这一类商业模式,长江电力等成熟水电运营企业依靠长期使用的发电资产形成稳定现金收入。华创证券能源矿产