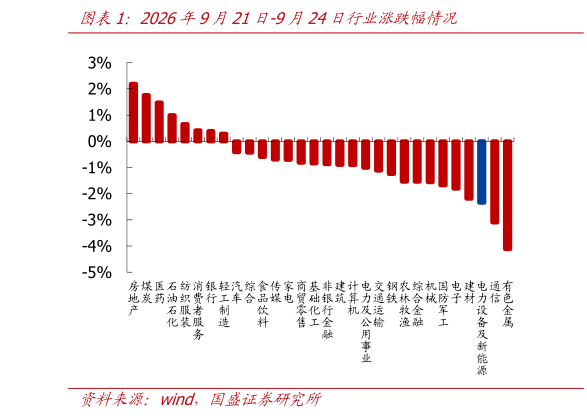
> 数据图表如何解释2026年9月21日-9月24日行业涨跌幅情况
2026-9-1光伏:多晶硅减产预期明确,市场氛围回暖。据安泰科,本周 n 型复投料成交均价 4.30 万元吨,n 型颗粒硅成交均价 4.03 万元吨,成交企业增至 3-4 家,实际成交量有所增加。随着企业生产调整方案逐步明确,供给收缩预期进一步强化,预计 10 月起行业总体开工负荷降至 35%左右,部分下游企业开始逐步补库。当前硅料企业挺价意愿较强,普遍以完全成本作为报价底线,但下游仍有一定原料库存,现阶段采购仍以刚需为主,大规模集中补库尚未启动。8 月我国多晶硅进口量695.1 吨,同比下降 12.1%,出口量 3238.4 吨,同比增长 38.1%,净出口态势进一步延续。展望后市,随着 10 月起各企业生产调整方案逐步落地,供给收缩有望由预期逐步转向现实,供需格局或边际改善。核心关注:供给侧改革下的产业链涨价机会,核心关注隆基绿能、爱旭股份、晶澳科技、晶科能源、天合光能、通威股份等钙钛矿 GW 级布局带来的产业化机会,核心关注金晶科技、万润股份、捷佳伟创、帝尔激光、京山轻机、德龙激光、曼恩斯特等。风险提示:新能源装机不及预期,新能源发电政策不及预期,宏观经济不及预期。