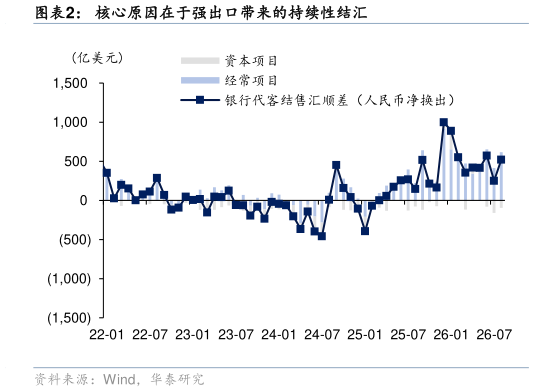
> 数据图表请问一下核心原因在于强出口带来的持续性结汇2026-9-1上周资金面均衡偏松,央行提高月末隔夜逆回购上限并增量续作 MLF,股市走弱,债市偏强震荡,超长债利率大幅下行。周一早盘资金偏紧,LPR 持稳,A 股偏强压制债市情绪。午后资金转松,但房贷贴息预期扰动叠加 TL 在前高压力区受阻,收益率小幅上行。周二资金面均衡偏松,A 股冲高回落,债市走强,TL 突破关键阻力位。周三早盘资金偏松,双节前做多情绪谨慎,午后资金转紧,债市一度转跌。尾盘央行提高月末隔夜逆回购上限并增量续作 MLF,现券收益率快速下行,超长端表现较强。周四早盘资金面均衡,A 股低开低走,叠加季末央行加力呵护流动性,超长债延续强势。尾盘央行公布三季度例会通稿,再提关注长期收益率变化,债市小幅回吐涨幅。全周来看,10 年期国债活跃券收益率较前一周五下行 1BP 至 1.67%,10 年期国开债活跃券收益率下行 1BP 至 1.75%,30 年国债活跃券收益率下行 5BP 至 2.11%。30-10 年、10-1 年期限利差均收窄,信用利差收窄。 今年以来,中美国债利率持续分化,但人民币相对美元却总体呈升值态势,汇率的利差逻辑看似“失效”,是近年来非常罕见的现象。上周央行例会也罕见提到“防范汇率市场羊群效应和非理性预期的自我强化”。人民币走强背后的原因我们此前(人民币的关键点位与市场影响,5 月 11 日)已有多次探讨: 首先,外需强、内需偏弱带来大额顺差和结汇需求释放是核心原因。今年前 8 个月,我国出口累计同比达到 19.3%,贸易顺差累计高达 8055 亿美元,已超过去年全年的三分之二。高顺差叠加此前企业积累的大量待结汇资金回流,导致前 8 个月银行代客结售汇顺差已达3976 亿美元,而去年全年这一数字仅 2339 亿美元。企业结汇带来大量美元供给和人民币需求,远远超过了中美利差因素。华泰证券综合其他