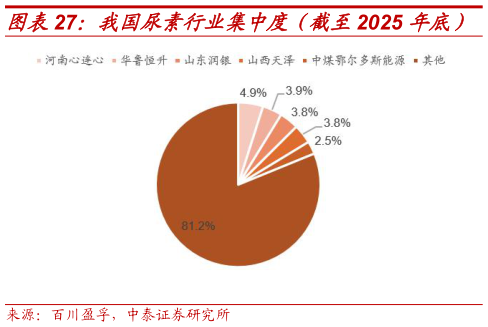
> 数据图表咨询大家我国尿素行业集中度(截至2025 年底)
2026-9-1 农业刚需托底,消费保持稳健增长。尿素含氮量高达 46%以上,是氮肥最主要品种,下游覆盖农业施肥、复合肥生产及工业板材等领域,占比分别为45%、19%和 15%。2018-2025 年国内尿素表观消费量由 4889 万吨增至6760 万吨,近 7 年复合增速为 4.7%。农业领域受益于播种面积平稳和提升单产的要求,用肥需求基础稳固,为尿素需求增长提供保障。 出口政策松绑释放盈利弹性。国内尿素出口实行配额管理,出口窗口期集中于 5-9 月。从历史数据看,2018-2025 年尿素出口量波动显著,2018 年为244.3 万吨,2019-2021 年维持在 500 万吨左右高位,2024 年骤降至 26.1万吨,2025 年因缓解库存压力反弹至 489.4 万吨,同比大幅增长 1778%出口均价在 0.18-0.37 万元吨区间波动,2022 年触及 0.37 万元吨高点后逐步回落。根据百川盈孚,2026 年 1-7 月,我国尿素累计出口 90.7 万吨,同比 2025 年同期增长 40.7%。出口量的提升有效消耗国内库存,有望推动国内尿素价格上行。此外,2026 年 6 月中国氮肥工业协会正式取消尿素出口指导价限制,企业可依据国际市场行情自主定价,出口价格有望修复,进一步释放企业盈利弹性。