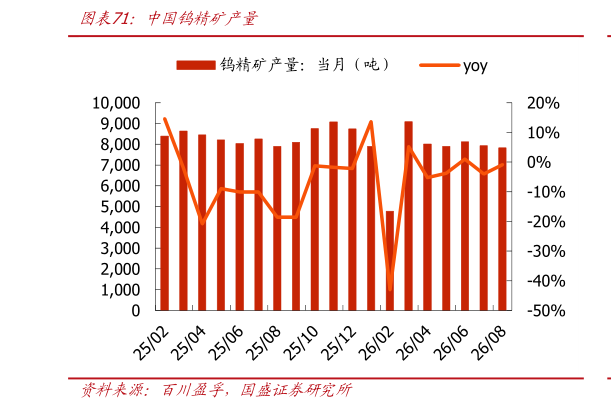
> 数据图表想问下各位网友中国钨精矿产量2026-9-0价格:据钢联数据,本周黑钨精矿跌 4.1%至 39.6 万元吨,APT 跌 3.4%至 57 万元吨,碳化钨粉跌 2.3%至 84 万元吨。外盘方面,据 SMM,欧洲 APT 价格持平于 3000美元吨度,折国内约 202 万元吨。章源钨业 9 月下半月长单,黑钨精矿报价 40 万元吨,APT 报价 58 万元吨。 进出口:8 月钨品出口 1058 金属吨,同比-37%,环比-11%,1-8 月累计出口 8079 金属吨,同比-22%。8 月钨精矿出口 5506 吨,同比152%,环比40%,1-8 月累计进口2.5 万吨,同比116%。8 月进口大增主要源于莫桑比克 5%-10%的钨原矿进口。 供需:本周钨价承压下行,我们认为主要源于上周末章源长单报价下调及旺季落空、持货方降库存。供给端,上游矿端供应维持常规水平,冶炼端企业生产心态分化。受行情走弱影响,部分企业主动控制产出节奏,叠加节前部分工厂提前放假,市场现货增量有限。需求端,下游硬质合金、钨材等终端行业订单跟进不足,节前备货意愿很低。下游企业多以消耗原有库存为主,按需少量采买,不愿大量囤货。后市看,我们认为传统旺季预期未能兑现,叠加全产业链仍处于去库阶段,供给端虽有支撑但难抵需求承压,预计短期钨价仍有下行压力,关注 35 万元钨精矿整数关口支撑力度。国盛证券金融地产