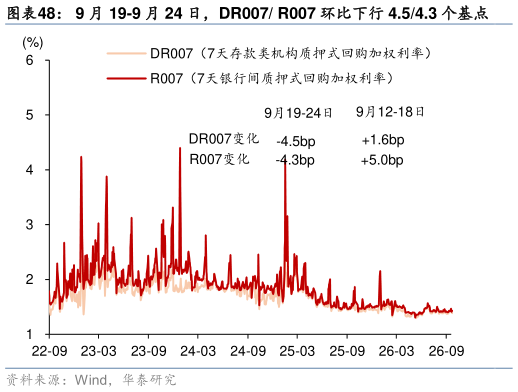
> 数据图表如何看待9 月 19-9 月 24 日,DR007 R007 环比下行 4.54.3 个基点2026-9-1流动性指标:银行间流动性宽松,国债收益率曲线趋平。截至 9 月 24 日,DR007 R007环比下行 4.54.3 个基点1 年期国债收益率上行 0.3bp,10 年期国债收益率下行 0.8bp,国债收益率曲线趋平。9 月 18-9 月 24 日,央行质押式回购加权利率环比下行 3.0 个基点9 月 21-9 月 27 日,同业存单净发行量环比下降,发行利率环比上升。9 月 18-9 月 25 日,隔夜1 周1 月 HIBOR 均环比上升。 融资及汇率:利率债发行同比多增,人民币兑美元汇率回落、兑一篮子货币汇率升值。指数表现方面,9 月 19-9 月 24 日,沪深 300 指数环比回落 0.47%,PE(TTM)估值水平亦较前一周下行。汇率方面,截至 9 月 25 日,在岸离岸人民币兑美元汇率环比 回落0.08%0.21%,人民币兑一篮子货币汇率环比上行 0.15%。9 月 21 日-9 月 27 日,利率债总发行 7,585 亿元,其中国债地方债政策性银行债发行同比多增 726.3843218.5 亿元,利率债发行量总额同比多增 1,787.8 亿元,显示财政扩张力度边际回升。华泰证券金融地产