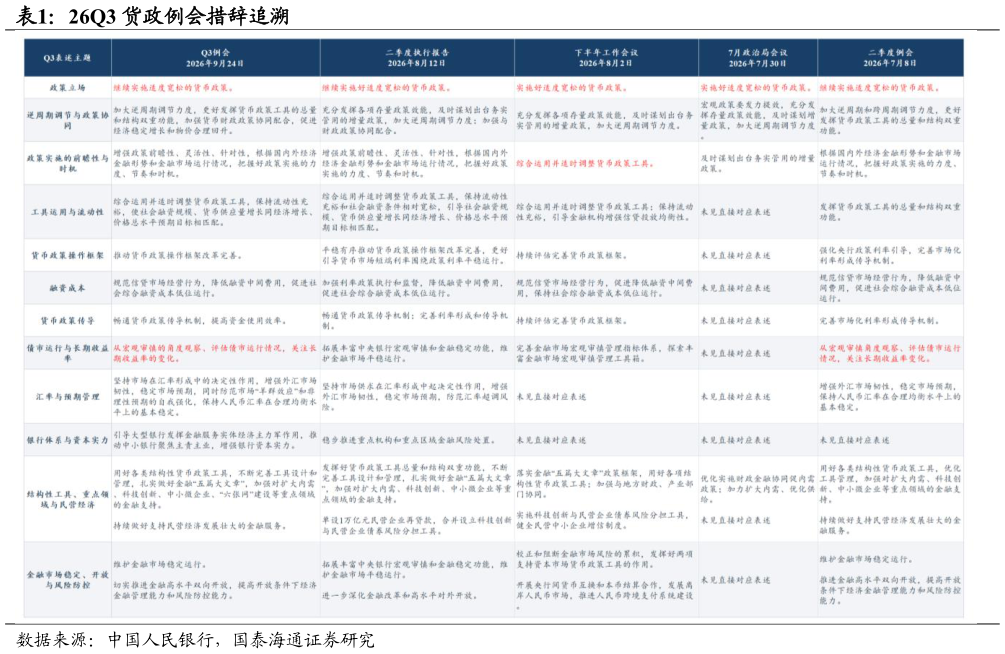
> 数据图表如何了解26Q3 货政例会措辞追溯2026-9-11. Q3 货政例会增量有限,跨季资金无虞 26Q3 货政例会增量有限,但没有出现针对长债风险或资金空转的新表述。9 月中旬以来超长端明显走强,30 年国债活跃券一度下至 2.102%,市场原本更关注央行是否会重新强化长债风险提示从通稿看,政策态度并未边际转紧,对债市仍偏友好。 本次通稿相较 Q2 例会主要有三处变化。一是整体定调由“逆周期和跨周期调节”调整为“逆周期调节”,二是新增“综合运用并适时调整货币政策工具”,三是将“强化央行政策利率引导,完善市场化利率形成传导机制”改为“推动货币政策操作框架改革完善”。但三处变化均可追溯至 7 月 30 日政治局会议,之后 8 月初的央行下半年工作会议、8 月 12 日的 Q2 货政报告以及这次最新的 Q3 货政例会,相关表述均基本一致,没有做变化。国泰海通能源矿产