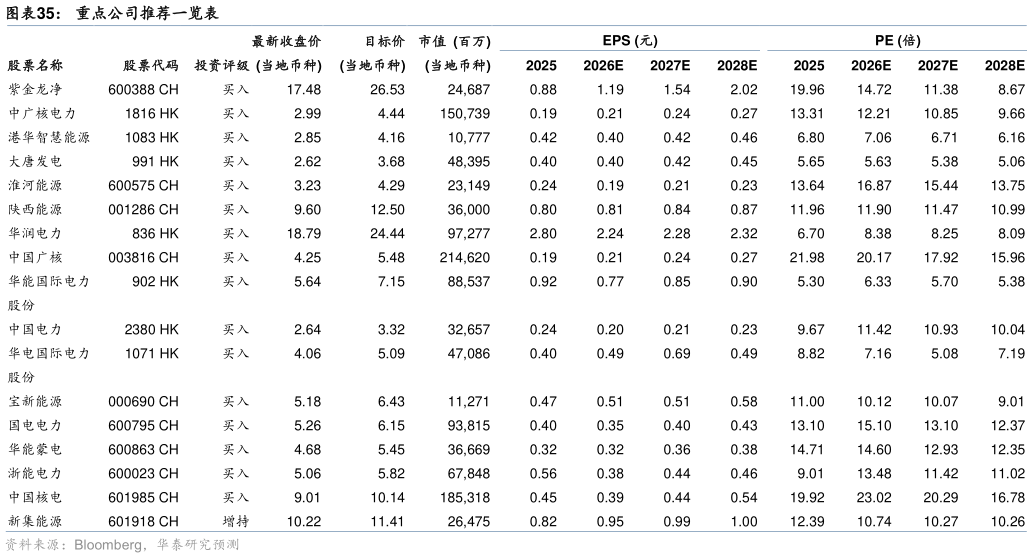
> 数据图表如何看待重点公司推荐一览表2026-9-2核电:“十五五”有望迎来量价双击。2022 年我国核电审批进入新常态,预示着 2026 年开始投产步入高速增长期,我们测算中核与广核“十五五”权益装机增速分别为 11%和 13%。2023 年来,煤价下降带动电价下降,导致两家公司利润下滑。我们测算,2026 年若试点全国推广,两家公司盈利有 7%-43%的修复空间假设煤价中枢上移 150 元吨,或对应电价 5-6 分度的上涨,有望带来公司业绩 30%-40%的向上弹性。 煤电联营:煤价上涨,火电公司盈利承压是本轮电价上涨重要的基础。但是,倘若火电公司本身就有较为充分的煤矿资源(自有)或稳定量价的煤炭长协保供(集团煤矿产能丰富且长协履约率高),那么这类煤电联营企业通常被资本市场认为是“煤价涨、电价涨”的受益者。推荐华能蒙电、陕西能源、淮河能源、新集能源与国电电力。 和火电一起交易,受益于煤价反弹的还有风光运营商且光伏低价难以持续,绿色属性逐步体现,无论是碳价推升火电报价,还是可再生能源价值直接通过绿证或绿电直连显现,盈利弹性较大。而用户侧电价上涨的幅度和确定性高于上网侧,收入端直接和下网电价相关联的绿电直连与工商业分布式光伏有望受益。华泰证券公共服务