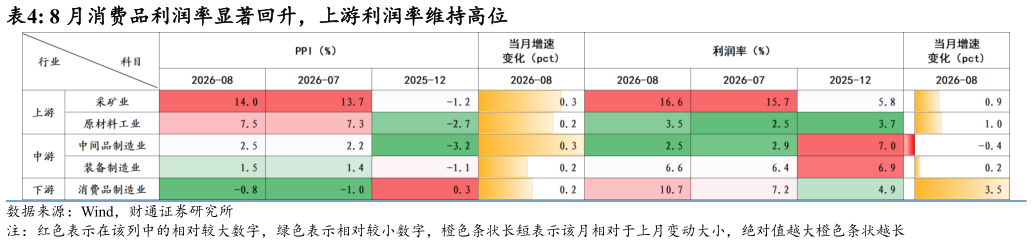
> 数据图表如何解释8 月消费品利润率显著回升,上游利润率维持高位2026-9-2整体来看,8 月工业盈利的核心特征可以概括为“总量放缓,但产业链边际扩散”。采矿业利润由正转负,意味着此前依赖上游涨价形成的利润支撑明显减弱原材料工业则从 7 月的快速下滑转向边际修复中间品和装备制造继续保持较高利润增长,其中 AI、电子和高端装备仍是最稳定的结构性支撑消费品制造虽然利润仍负增长,但营收降幅收窄、PPI 改善、利润率明显回升。更值得关注的是,8 月五大产业组营收增速均较 7 月改善、PPI 也全部边际回升,与 7 月“收入全面降温”的情况相比,需求和价格端已经出现一定修复迹象。但这种改善尚未充分转化为总量利润:8 月全部工业利润同比仅增长 4.2%,较 7 月的 11.2%明显回落。因此,当前工业利润更接近“上游退坡、中游支撑、下游初步修复”的再平衡阶段,后续能否形成第二轮持续上行,仍取决于中下游收入和价格改善能否延续,并逐步消化当前偏高的库存压力。财通证券工业制造