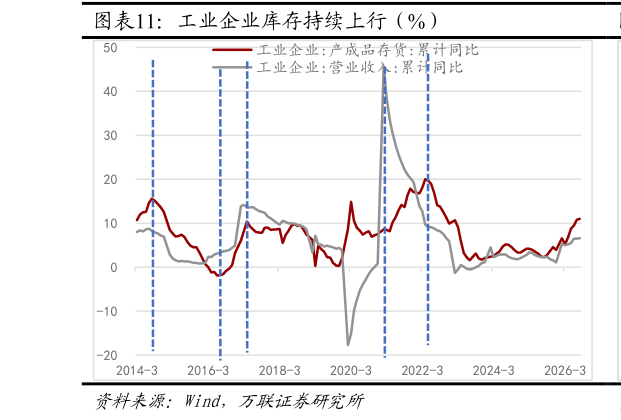
> 数据图表如何解释工业企业库存持续上行(%)2026-9-2“量价齐升”驱动营收上行,企业库存持续累积。营业收入在工业生产回暖、工业品价格推动下回升。工业产成品存货累计同比由10.8%继续上行至11.0%,库存持续累积,但累库速度放缓。内需依然偏弱,上游资源品涨价给下游企业带来成本压力,企业现金流和利润空间仍面临一定约束。未来仍需关注PPI以及上下游行业价格剪刀差变化,中下游制造业企业成本刚性问题短期难以迎来实质性缓解。新经济利润表现预期持续好于旧经济。海外政策不确定性指数在8月边际回落,但在地缘政治风险持续,油价高位的影响下,未来仍存在一定波动,海外货币政策短期收紧的趋势不变。我国政策仍将注重稳经济,四季度财政资金有望逐步落地,“六张网”将发挥重要的支撑作用。万联证券工业制造