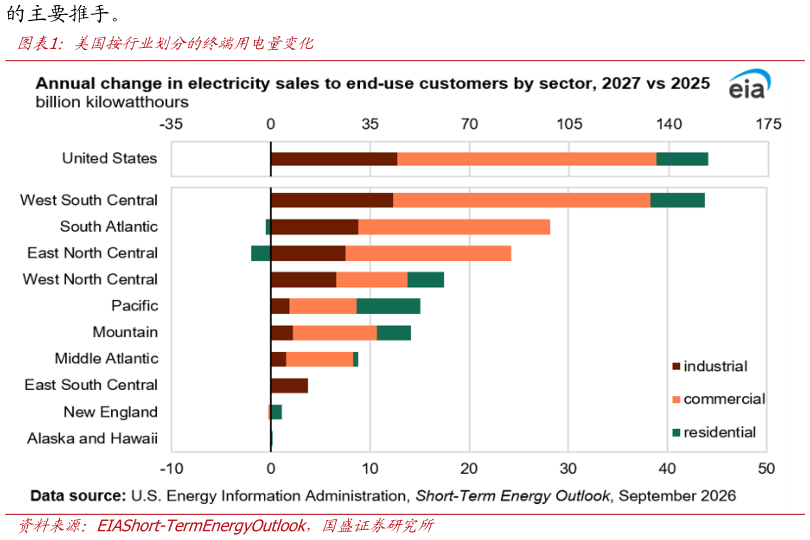
> 数据图表咨询大家美国按行业划分的终端用电量变化2026-9-2AIDC 电力瓶颈加速显现,燃机正成为核心供能中枢。1)数据中心缺电:EIA预计,美国电力需求 2026、2027 年连续创历史新高(4135042440 亿千瓦时),数据中心成为主要推手之一并网审批排队 4-7 年,负荷申请逼近 1 太瓦,传统电网扩容路径无法匹配 AI 基建的落地速度。2)基荷能源转型:除北美 AI 算力驱动的分布式自建电站之外,韩国、东南亚、中东等区域能源转型正在打开公用事业中长期市场空间。在碳中和目标引导下,多国推动高碳排放电源退出,电网对灵活调峰、基荷兜底电源的需求快速提升。3)存量替换周期:工业重型燃气轮机设计寿命普遍为 25-30 年,2000 年全球采购高峰设备迎来更新替换窗口期。 全球 CSP 持续加码投入,燃机自供电方案加快落地。1)在北美算力供需矛盾加剧、公共电网扩容审批周期漫长的大背景下,海外头部 AI 与云厂商相继推进现场自建供电方案,各家根据自身算力规划规模、投产时间诉求,选择以燃气轮机为核心的自建电站方案,项目进度、采购规模存在明显分化。2)整体看,头部厂商分成两类路径:抢时间路线:燃气轮机是当前快速落地的规模化供电方案,xAI 大量采用移动式燃气轮机,以最快速度实现算力落地中长期大规模布局:Meta 自建燃气电站谷歌尝试燃气轮机BWR风光储,兼顾算力与低碳目标。 海外机头订单持续锁定,产能已进入前置预约阶段。受 AI 数据中心自建供电、海外火电向气电转型、存量机组设备更新三重需求共同拉动,头部企业确认订单与机位预约需求同步走高,客户需要提前预定产线机位。1)GEV:截至二季度末,燃气设备正式在手积压叠加机位预约协议规模由 100GW 增长至116GW,公司预计 2026 年末合计规模不低于 125GW。本季度新增 20GW 燃气设备相关合约,其中 18GW 为机位预留,仅 2GW 为确认订单同期完成10GW 预留机位转化为正式订单,设备出货 3GW。2)西门子:2026 财年第三季度燃气业务合计签约 15GW 容量,12GW 来自机位预留协议转为正式订单,对外完成 6GW 设备交付。3)三菱:2026 财年第一季度 GTCC 燃气联合循环业务新签订单 9300 亿日元,同比增长 54%,订单主要来自北美与亚洲市场。受益订单景气,公司将全年 GTCC 订单指引由 2.3 万亿日元上调至 2.4 万亿日元。 国产燃机迈向订单兑现阶段,出海放量窗口正在开启。全球重型燃气轮机市场供需缺口持续拉大,国内厂商出海窗口期打开。1)杰瑞股份:2026 年 7 月公司发布重大合同公告,控股子公司 JFPowerSystemsLLC 与海外知名云服务商签署 14.65 亿美元燃气轮机发电机组供应合同,公司在 9 月投资者关系活动记录披露,该订单首笔预付款已经收到,项目推进正常。2)上海电气:成功中标马来西亚砂拉越萨马拉朱联合循环燃机 3 号机组项目,将建设一套500MW 级燃气蒸汽联合循环发电机组3)东方电气:G50 国产 F 级重燃整机出口哈萨克斯坦。 建议关注:1)主机及 EPC:杰瑞股份、上海电气、东方电气、福鞍股份、中国动力、汽轮科技2)叶片、缸体及结构件:豪迈科技、联德股份、万泽股份、应流股份3)高温合金、钨铜合金等材料:隆达股份、钢研高纳、航宇科技4)控制系统:科远智慧。 风险提示:AI 发展及投资不及预期,行业竞争加剧,全球地缘政治风险。国盛证券工业制造