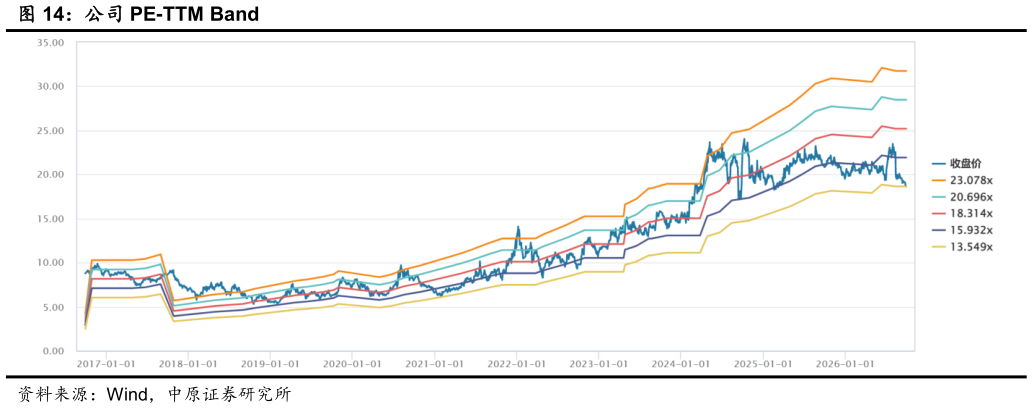
> 数据图表如何看待公司 PE-TTM Band2026-9-2倍。根据可比上市公司市盈率情况,公司处于合理估值区间。考虑到公司在骨科用药的行业领先地位以及新产品的推广应用,预计未来仍有估值提升空间,维持公司“增持”的投资评级。中原证券综合其他