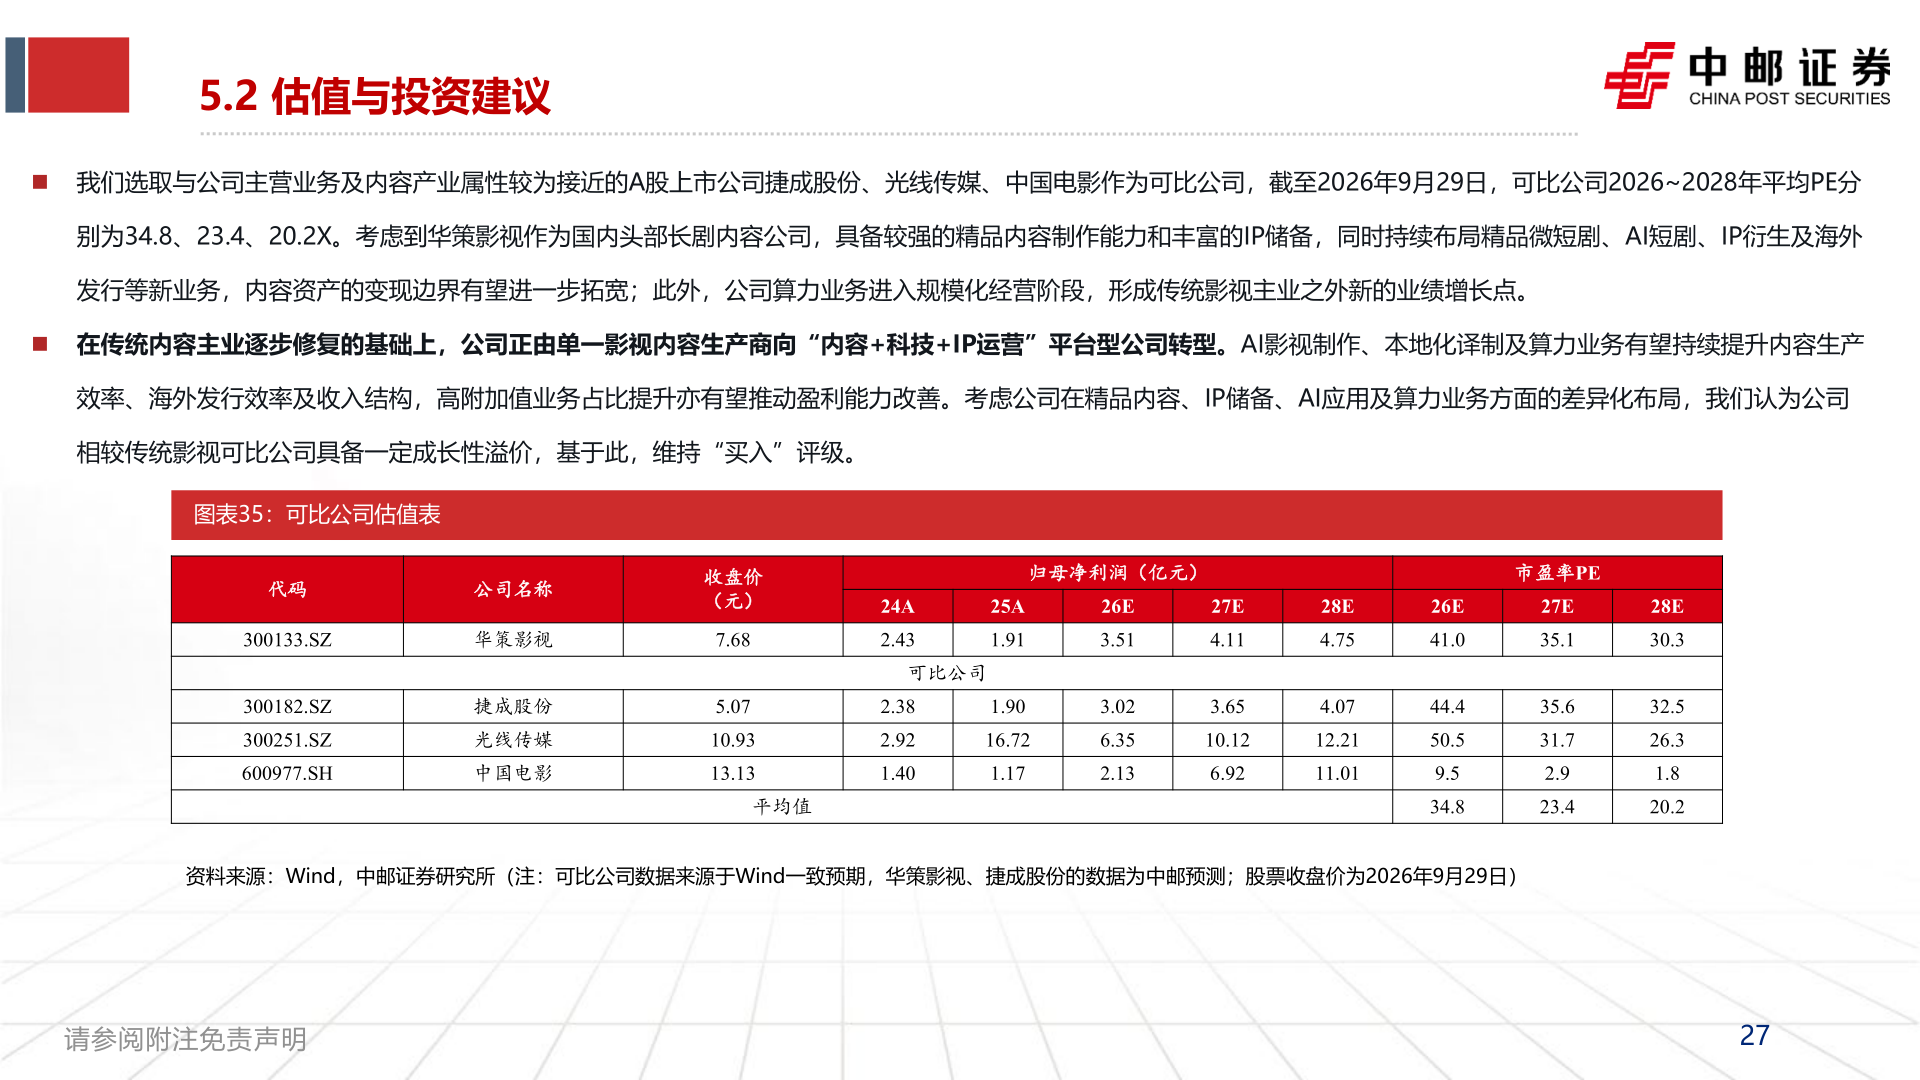
> 数据图表一起讨论下5.2 估值与投资建议2026-9-25.2 估值与投资建议 我们选取与公司主营业务及内容产业属性较为接近的A股上市公司捷成股份、光线传媒、中国电影作为可比公司,截至2026年9月29日,可比公司2026~2028年平均PE分别为34.8、23.4、20.2X。考虑到华策影视作为国内头部长剧内容公司,具备较强的精品内容制作能力和丰富的IP储备,同时持续布局精品微短剧、AI短剧、IP衍生及海外发行等新业务,内容资产的变现边界有望进一步拓宽;此外,公司算力业务进入规模化经营阶段,形成传统影视主业之外新的业绩增长点。 在传统内容主业逐步修复的基础上,公司正由单一影视内容生产商向“内容+科技+IP运营”平台型公司转型。AI影视制作、本地化译制及算力业务有望持续提升内容生产效率、海外发行效率及收入结构,高附加值业务占比提升亦有望推动盈利能力改善。考虑公司在精品内容、IP储备、AI应用及算力业务方面的差异化布局,我们认为公司相较传统影视可比公司具备一定成长性溢价,基于此,维持“买入”评级。图表35:可比公司估值表代码300133.SZ300182.SZ300251.SZ600977.SH公司名称华策影视捷成股份光线传媒中国电影收盘价(元)7.685.0710.9313.13平均值归母净利润(亿元)市盈率PE24A2.4325A1.91可比公司2.38 2.92 1.401.90 16.72 1.1726E3.513.02 6.35 2.1327E4.113.65 10.12 6.9228E4.754.07 12.21 11.0126E41.044.4 50.5 9.5 34.827E35.135.6 31.7 2.9 23.428E30.332.5 26.3 1.8 20.2资料来源:Wind,中邮证券研究所(注:可比公司数据来源于Wind一致预期,华策影视、捷成股份的数据为中邮预测;股票收盘价为2026年9月29日)请参阅附注免责声明27中邮证券综合其他