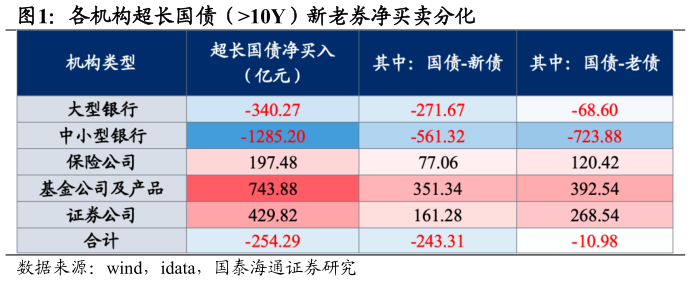
> 数据图表如何解释各机构超长国债(10Y)新老券净买卖分化2026-9-3过去一周(2026.09.21-2026.09.24,下同),二级超长端延续走强,买盘主导机构进一步扩大。基金仍是核心多头力量并继续加码,券商交易盘明显转为净买入,保险配置盘亦开始发力承接,共同推动超长端收益率下行银行体系尤其是中小行则延续止盈减持,卖出规模再度边际扩大。 超长国债方面,基金进一步发力,保险配置盘发力承接,券商转为较大净买入,推动 30 年国债走强。过去一周 30 年国债收益率由 2.126%继续下行4.4BP 至 2.082%。基金公司单周净买入 10 年以上国债 743.8 亿元,较前周增加 511.6 亿元,买入力度显著增强保险由卖转买,过去一周净买入 197.5亿元,配置力量明显增强证券公司净买入 429.8 亿元,由前周小幅净卖出转为大幅净买入。 超长国债卖盘则主要集中于银行,尤其中小行,且较前周明显放大。大型银行、中小型银行分别净卖出 340.2 亿元、1285.2 亿元,较前周分别多净卖出108.8 亿元、1172.5 亿元。 从券种结构看,中小行集中卖出老券,核心或在于部分 2025 年配置仓位逐步进入解套区间。以 25 特国 02 为例,过去一周收益率下破 2.10%,周四最低降至 2.0725%,存量仓位止盈解套动力有所增强。保险则由前周较多卖出老券转为净买入,承接力量开始显现大型银行仍以减持新券为主。国泰海通综合其他