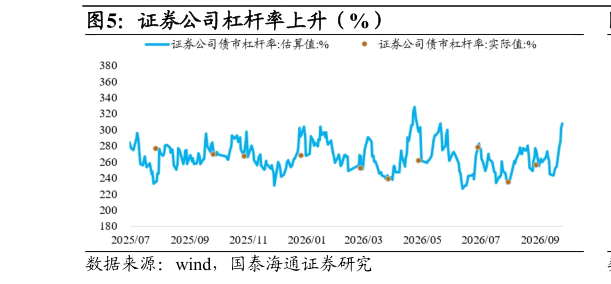
> 数据图表如何看待证券公司杠杆率上升(%)2026-9-3市场策略周报 超长信用债方面,基金、券商和保险共同构成主要买盘。以 10 年以上中票为例,过去一周中票收益率(10Y,AAA-)由 2.0894%下行 4.4BP 至 2.0454%。基金公司单周净买入 11.5 亿元,较前周增加 8.2 亿元,居各机构首位券商、保险亦分别净买入 6.4 亿元和 3.4 亿元。卖盘则主要集中于大型银行,单周净卖出 11.0 亿元。整体来看,长久期信用债呈现基金主导、券商与保险共同参与的多元承接格局。 整体来看,基金、保险和券商等非银买盘明显扩张,共同支撑本轮超长债走强。往后看,重点关注保险配置需求能否延续、银行解套后卖压是否收敛,以及基金、券商买盘的稳定性。若非银承接持续偏强,30 年利率短期或延续震荡偏强。 2. 资金市场:总融入规模缩小,隔夜交易占比下降 资金市场:总融入规模缩小,总融出规模扩大,机构杠杆率分化,隔夜交易占比小幅下降。过去一周(2026.09.21 -2026.09.24,下同),资金市场整体呈现总融入规模收缩、总融出规模扩大,质押式回购主要融入方净融出转为净融入,主要融出方净融入转为净融出。银行间债市杠杆率上升,分机构看,证券公司杠杆率大幅上升、保险公司及非法人产品杠杆率上升,商业银行杠杆率下降。隔夜回购余额占银行间总回购余额比例环比小幅下降。国泰海通综合其他