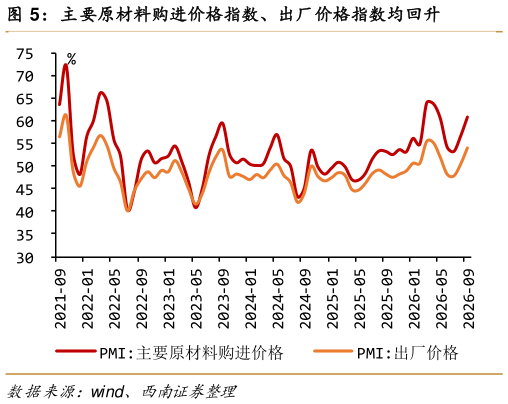
> 数据图表如何才能主要原材料购进价格指数、出厂价格指数均回升2026-9-3 建筑业:年内景气首破荣枯线,行业预期明显改善。9 月建筑业 PMI 回升 3.4个百分点至 50.3%,今年以来景气度首次回升到扩张区间,且较去年同期上升1 个百分点,显示建筑业景气水平较上月和去年同期均有所提升。随着不利气象因素扰动减弱,建筑业进入传统施工旺季,施工端持续回暖存量改造、保交楼、保障房及城市更新项目集中开工交付,有力带动建筑行业景气改善。从分项指标看,除销售价格指数回落 1.3 个百分点至 48.5%之外,多数分项指标相比上月均边际回升。建筑业分项指标中回升较多的包括业务活动预期指数,景气度较上月回升 3.6 个百分点至 55.4%,创出年内新高。得益于专项债资金加速投放、一揽子支持政策持续推进,建筑行业企业对四季度景气修复抱有较强预期。从细分行业来看,房屋建筑业商务活动指数升至 50%以上,较上月和去年同期均有明显上升,是拉动建筑业景气上行的主要动力。地产方面,9 月地产成交面积同比由上升转为下降。截至 9 月 30 日,9 月 30 大中城市商品房成交面积为 605.53 万平方米,同比下降 17.15%,降幅相比上月扩大9 月成交面积环比由上月下降转为上升 0.51%。9 月 29 日,财政部宣布自 10 月 1 日起由财政直接承担部分利息成本,对符合条件的首套住房贷款按本金给予年化1 个百分点、最长 5 年的贴息,单户贴息贷款上限 100 万元,有助于降低居民购房的实际融资成本,对住房需求形成一定支撑。随着传统施工旺季延续、专项债资金加快落地及城市更新等项目持续推进,建筑业施工端景气有望保持扩张同时,住房贷款贴息政策落地有望对地产需求形成一定支撑,预计四季度建筑业 PMI 维持在扩张区间,但地产投资修复仍需观察政策向销售端的传导效果。 风险提示:地缘冲突影响超预期,国内政策效果不及预期。西南证券综合其他