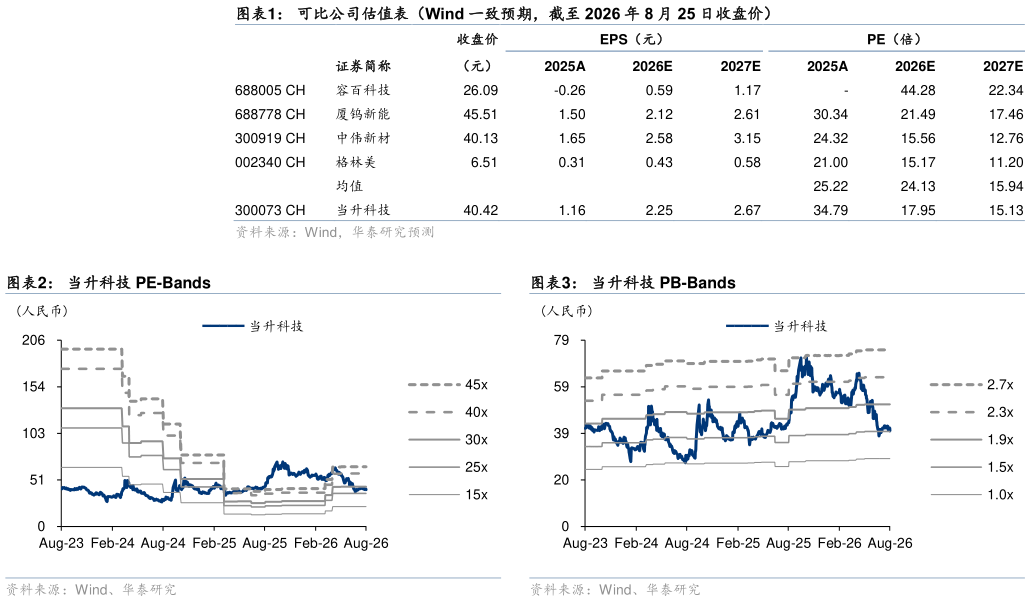
> 数据图表咨询大家可比公司估值表(Wind 一致预期,截至 2026 年 8 月 25 日收盘价) 当升科技 PE-Bands2026-8-42026 年 8 月 26 日中国内地 公司发布中报,26H1 收入 104.75 亿元,同比136.3%,归母净利 5.20 亿元,同比67.3%,扣非净利 4.63 亿元,同比84.4%,归母净利同比高增主要系三元出货量高增及铁锂爬产放量。公司海外三元订单有望持续攀升,铁锂有望逐步增厚盈利,固态电池等新技术产业化加速,维持“增持”评级。 Q2 三元及铁锂出货均环比增长 公司 26Q2 收入 59.50 亿元,同环比135.7%31.5%,归母净利 2.44 亿元,同环比21.5%-12.0%,扣非净利 2.49 亿元,同环比34.9%16.5%。我们推测 26Q2 公司三元材料出货约 2.1-2.2 万吨,环比约9%,单吨净利约 0.850.9 万元,环比略有降低,主要系金属国内外价差波动所致推测Q2 磷酸铁锂出货约 3.2-3.3 万吨,环比约23%,单吨净利约 0.2 万元,较Q1 的经营性利润(刨除碳酸锂库存收益)环比稳定钴酸锂出货超 0.1 万吨,单吨净利较 Q1 的经营性利润(刨除四钴库存收益)环比稳定。公司 26Q2期 间 费 用 率 达 5.86% , 环 比 -2.85pct , 其 中 销 售 管 理 研 发 财 务 分 别0.02-0.39-2.650.18pct,费用管控较好。 三元正极:海外客户加速放量,芬兰基地 26 年底陆续投产 26H1 公司多元材料业务实现收入 66.05 亿元,同比145.0%,毛利率达12.66%,同比-5.78pct,毛利率下降主要系金属国内外价差波动所致。客户方面,公司与 LGES、SK on、三星 SDI 及欧美、印度等国际客户深度合作,与 LGES、SK on 签订的长期供货协议快速放量,产品配套进入大众、宝马、奔驰、现代等国际车企供应链,上半年公司三元出货量的海外占比达 55%,未来有望进一步提升产能方面,公司欧洲新材料产业基地一期年产 6 万吨高镍多元材料项目各项工作有序落地,公司预计 26 年底部分产线建成投产。 磷系材料:收入翻倍以上增长,第二增长曲线已现 26H1 公司磷酸(锰)铁锂及钠电正极材料业务实现收入 28.19 亿元,同比116.6%,毛利率达 12.11%,同比9.09pct,已成为公司业绩的第二增长曲线。产品端,压实密度 2.58gcm的三代半产品已稳定量产供货,2.68gcm的四代半产品实现客户千吨级批量交付,自主迭代的第五代高性能磷酸铁锂在保持 2.75gcm压实密度的同时完成工艺定型与稳定量产验证、并斩获头部客户百吨级订单。产能方面,昆明基地一期年产 15 万吨磷酸铁锂项目已正式开工建设,叠加攀枝花二期产能陆续规划验证,后续公司磷酸铁锂出货量有望持续增长。 固态与钠电材料产业化提速,卡位下一代技术 据中报,公司全固态正极材料已通过多家全固态电池头部企业测试并开展上车验证、累计出货 50 吨,固液电池用正极材料累计实现千吨级出货,多款新型固态电解质产品已通过头部客户验证并实现小批量应用富锂锰基方面,超高容量富锂锰基材料已实现小批量供货钠电正极方面,聚阴离子类材料压实密度达 2.35gcm以上、精准卡位国内外多家头部客户,层状氧化物类材料能量密度可达 180Whkg 以上、在核心客户处于一供位置,已批量应用于圆柱启停、方形储能、小动力等项目。 维持“增持”评级 我们维持盈利预测,预计公司 26-28 年归母净利 12.2614.5416.83 亿元。参考可比公司 26 年 Wind 一致预期下平均 PE 24 倍(前值 35 倍),给予公司 26 年目标 PE 24 倍(前值 35 倍),对应目标价 54.00 元(前值 78.75元),维持“增持”评级。 风险提示:新能源车销量不及预期客户开拓不及预期行业竞争加剧。 免责声明和披露以及分析师声明是报告的一部分,请务必一起阅读。华泰证券科技传媒