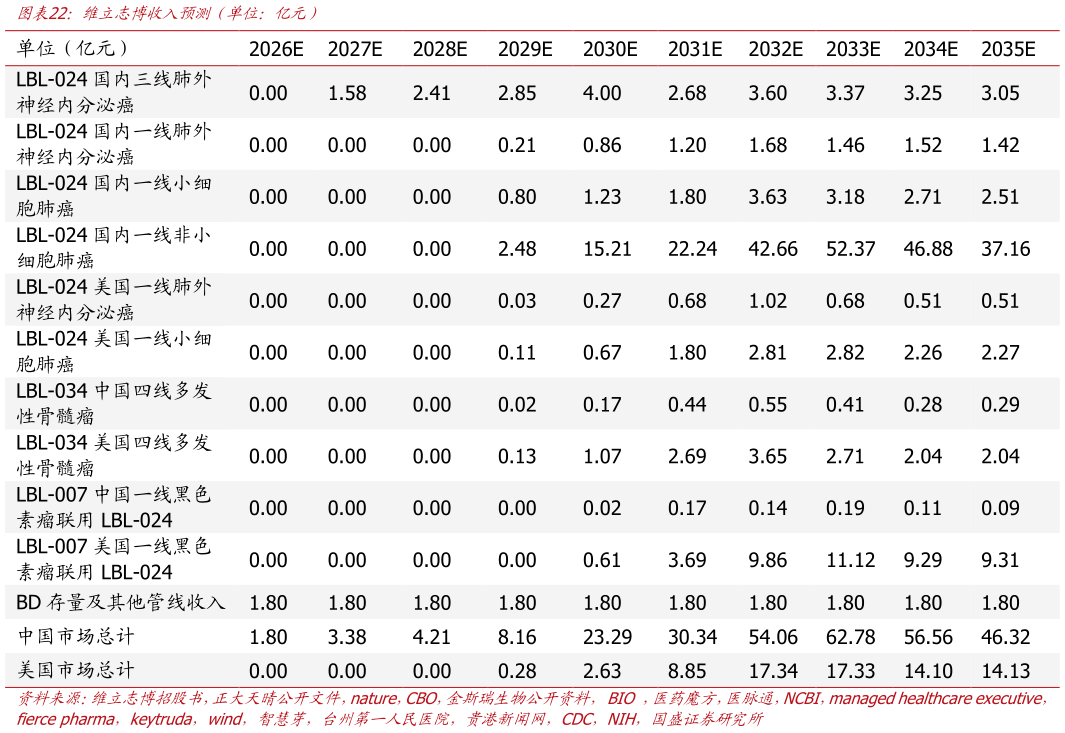
> 数据图表如何看待维立志博收入预测(单位:亿元)2026-8-4公司为技术驱动型创新药 Biotech,当前仍处于研发投入期,商业化产品处于放量早期,盈利端尚未充分释放,因此现阶段采用 PE 估值可比性较弱。考虑到公司未来 3 年仍将持续推进多项临床及临床前研发项目,长期成长性主要取决于核心产品商业化兑现及后续管线价值释放,我们采用 PS 估值法进行估值。 我们复盘了 A 股及 H 股创新药企业在不同商业化阶段的历史估值水平。整体来看,进入成熟商业化阶段的创新药企业通常对应约 35 倍 PS若按照核心产品收入峰值测算,市场通常给予约 23 倍 PS。综合考虑公司产品所处阶段及未来商业化潜力,基于谨慎原则,我们对中国区收入采用 3 倍 PS 估值。 美国区市场空间更大,但产品海外商业化仍面临注册审批、市场准入、医保支付、销售渠道建设及潜在合作分成等不确定性。尽管收入预测已进行风险折算,考虑到海外收入实现的可见度相对较低,我们进一步给予估值折价,对美国区收入采用 1.5 倍 PS 估值,以体现相对审慎的估值假设。 根据公司核心产品未来商业化峰值销售测算,我们分别对中国区和美国区收入进行PS 估值。其中,中国区风险折算后峰值销售额为 62.78 亿元,采用 3 倍 PS美国区风险折算后峰值销售额为 17.34 亿元,考虑海外注册、准入、商业化及潜在合作分成等不确定性,采用 1.5 倍 PS。假设人民币兑港币汇率为 1 人民币1.16 港币,则公司合理市值为:(62.78317.341.5)1.16248.65 亿港币。国盛证券综合其他