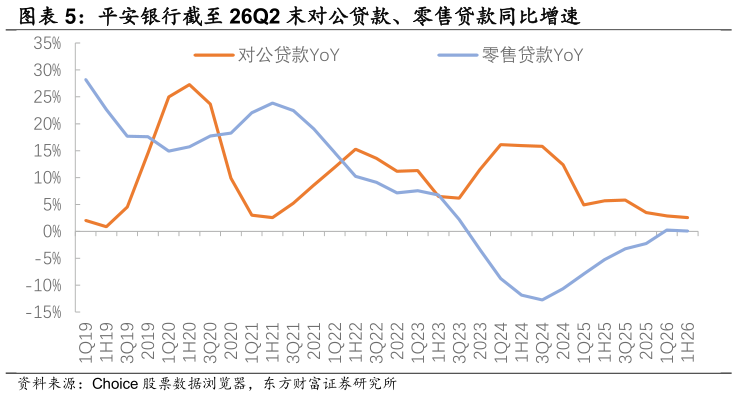
> 数据图表如何解释平安银行截至 26Q2 末对公贷款、零售贷款同比增速
2026-8-4 净息差企稳回升,负债端管控能力突出。平安银行 2026 上半年净息差为 1.80%,较 26Q1 上升 1BP,已连续两个季度环比回升,在行业息差普遍承压环境下展现较强经营韧性。负债端优化成效显著,计息负债平均付息率 1.42%,较去年同期下降 37BP其中吸收存款平均付息率 1.38%,较去年同期下降 38BP。活期存款沉淀、高成本负债规模管控共同推动负债成本下行,有效对冲资产端收益率下行压力。 资产质量整体平稳,风险抵补储备充足。截至 6 月末不良贷款率1.05%,其中对公、零售贷款不良率分别为 0.87%、1.23%,均与 26Q1持平。上半年不良贷款生成率 1.15%,同比-0.49pct,风险管控成效显现。拨备覆盖率 219.58%,较 26Q1 下降 1BP,持续保持较高风险抵补水平。存量风险持续出清,上半年核销贷款 107.0 亿元,收回不良资产总额 201.4 亿元,涉房业务规模持续压降,整体风险可控。