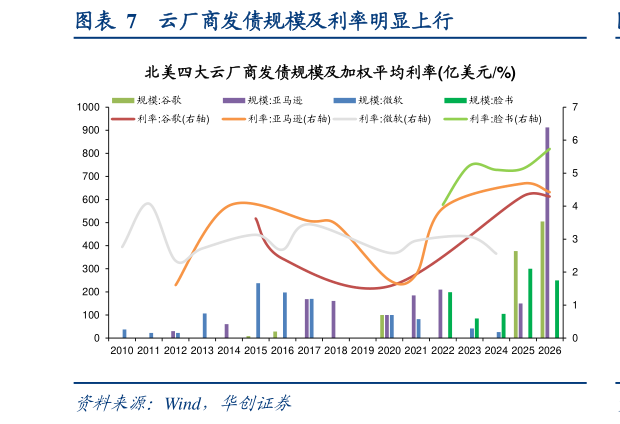
> 数据图表想问下各位网友云厂商发债规模及利率明显上行2026-8-4海外 AI 产业趋势尚未结束,云厂商全年资本开支指引上调是核心验证。随着云厂商中报披露,四大云厂商全年合计资本开支规模有望上调至 7450 亿美元以维持大规模数据中心和算力投入。具体来看,谷歌 Q2 财报进一步将全年资本开支指引从 1900 亿美元上调至2050 亿美元,并明确表示 2027 年仍将显著增加投资微软称剔除数据中心租赁会计口径调整影响后 2026 年资本开支约 1750 亿美元,投资预期保持不变,并预计 FY27 资本开支仍将同比增长Meta Q2 财报将 2026 年资本开支指引由此前 1250-1450 亿美元调整为 1300-1450 亿美元,上调全年指引下限亚马逊将 2026 年资本开支预期由约 2000 亿美元上调至约 2200 亿美元,主要由于存储内存成本上升及 AI、AWS 需求强劲,同时表示 2027 年也大概率延续供不应求。同时我们认为,用经营性现金流转弱来否定 AI 资本开支本身并不充分,对于成长型行业而言,护城河的维系和长期竞争力的保持需要资本开支的投入,关键在于投资能否带来可持续收入、利润和资产回报。云厂商金融杠杆嵌套风险相对可控。我们认为当前 AI 基建的金融杠杆嵌套仍处于初始阶段,未到金融风险大规模暴露时刻。我们在迎接超级周策略周聚焦中已提到过,当前云厂商资本开支来源已从“自有资金”逐步转向“借贷扩张”,边际风险确有上升,但杠杆率尚处于可控水平(26Q1 亚马逊、微软、Meta 分别 52%、43%、38%26Q2 谷歌为31%),叠加大规模爆发的 AI 业务收入为资本开支提供了需求端支撑以及收入增长预期,未来一年云厂商仍有足够的能力维持大规模的资本开支。同时市场也开始关注科技巨头的 CDS(信用违约互换,用于转移或对冲债券违约风险的金融保险合约:买方定期支付保费,一旦实体发生违约,卖方需赔偿损失)和信用利差变化,我们认为这一轮 CDS 的上行更可能是来自于风险偏好的抑制,而非信用利差的扩张,以 10 年期 CDS 价格来看,除甲骨文 CDS 价格上行较快外,其余大厂 CDS 价格距离历史峰值仍有差距。信用利差已在走阔但仍处于可控区间,四家云厂商新发 10 年期债券的信用利差(较美债)从 25年 0.46pct 升至 26 年 4 月高点的 0.93pct 后,7 月回落至 0.74pct,对应 7 月亚马逊发行250 亿美元 10 年期债券时的发行利率 5.2%,信用利差并不高,说明其融资环境仍处在相对良性的循环中。华创证券综合其他