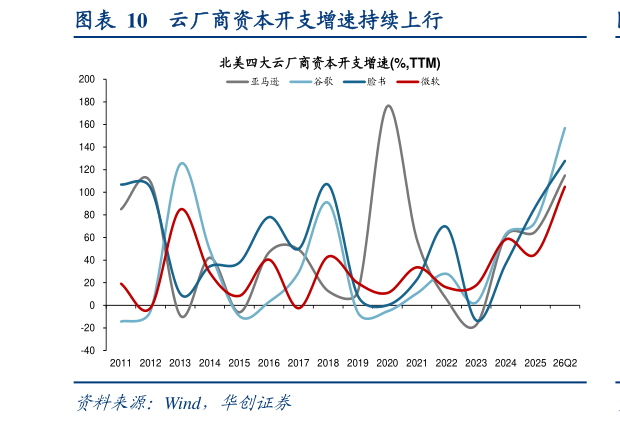
二季度 AI 通胀交易难以长期持续,后续关注从供需错配转向供给释放的风险。我们认为二季度整体沿 AI 通胀逻辑进行交易的情况,持续性相对较弱。未来半年个股产能释放、量价齐增的好消息可能演化为未来一年行业毛利率见顶的坏消息。包括 AI 在内的科技长叙事应该是产能释放、价格通缩所带来渗透率以及增长空间的扩张,而二季度主要交易的是供需错配之下涨价的逻辑,我们不认为这具备较强的持续性,AI 投资需要从普涨转向精选卡位、壁垒和现金流质量,最终仍要服从 AI 产业链通过供给释放、价格下行获得更大渗透率的长期逻辑。北美算力更加关注有质量回报的资本开支。北美云厂商中报披露后,微软和 Meta 的股价分化具有代表性:微软既有大模型能力,也有云算力和收入端改善,ROIC 由一季度的31.3%回升至 33.7%,因此获得市场奖励而 Meta 的 AI 投入更多用于内部广告体系赋能,产业链传导更长,ROIC 持续回落、由一季度的 29.8%下降至 25.7%,市场短期难以看到明确回报,因此股价受到惩罚。