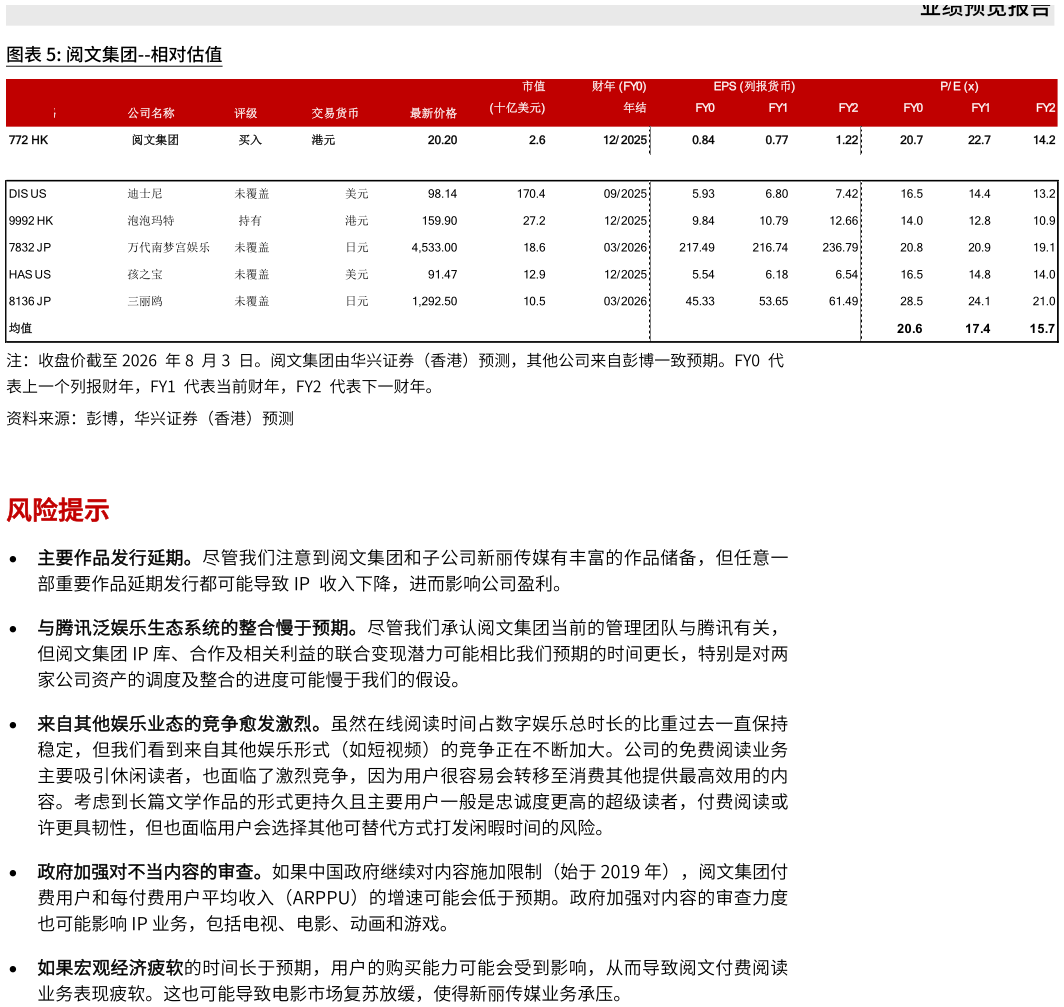
> 数据图表我想了解一下阅文集团--相对估值2026-8-41H26 业绩预览:核心业务保持稳健 预计1H26 收入增长8%,剔除一次性税费之后的调整后净利润增长5%。 面临监管杂音下,AI 漫剧增长势头强劲。 维持“买入”评级,下调目标价至24.70 港元。此港股通报告之英文版本于2026 年8 月5 日上午6 时由华兴证券香港发布。中文版由华兴证券的赵冰(证券分析师登记编号: S1680519040001)审核。如果您想进一步讨论本报告所述观点,请与您在华兴证券的销售代表联系。我们预计阅文集团1H26 收入为34 亿元人民币(同比增长8%),调整后净利润为2.33亿元人民币(同比下降54%),同比下滑是因为2020-2022 年期间新疆霍尔果斯子公司相关的3 亿元人民币补缴税款及附加费(于2026 年6 月3 日披露)。剔除该项影响后,集团调整后净利润为5.33 亿元人民币(同比增长5%)。我们关注到阅文集团将于2026 年8 月11 日公布1H26 业绩。以下是我们对其各主要板块及盈利能力的预测:1H26 期间IP 运营收入同比增长36%,其中非新丽传媒业务增长25%,新丽传媒IP业务因去年同期基数极低而同比增幅超过一倍。非新丽传媒业务方面,我们认为增长主要来自AI 漫剧。市场上有传闻称对此类内容的审核趋严,我们认为对阅文集团这样的头部提供商而言是利好。我们预计AI 漫剧和短剧在1H26 贡献了4 亿元人民币收入,占非新丽传媒IP 业务收入的30%。新丽传媒业务方面,我们预计收入为2 亿元人民币,但利润贡献有限(主要受到对某些电影的少数股权投资拖累)。1H26 在线阅读平台收入同比下降9%,原因是部分渠道的内容消费发生转移。我们注意到用户已将部分消费从网络文学转向AI 动画剧,后者被计入IP 运营板块。1H26 调整后净利润为2.33 亿元人民币,同比下降54%,剔除一次性税款后同比增长5%。我们认为阅文集团在积极探索新的业务机会的同时,其核心业务保持了稳健的盈利能力。模型更新:因线上业务及新丽传媒收入下滑,我们下调2026-2028 年收入预测10-12%。由此,我们将2026-2028 年调整后净利润预测下调24%-45%。维持“买入”评级,下调目标价至24.70 港元:基于我们调整后的预测及新的汇率假设,我们的新目标价24.70 港元对应2026 年20 倍PE(之前未22 倍2026 年预期PE)。催化剂:旗舰IP 系列开发的成功案例、爆款短剧AI 动画剧的推出。风险提示:关键作品上线延迟,与腾讯生态的整合慢于预期,其他娱乐形式的竞争加剧。华兴证券综合其他