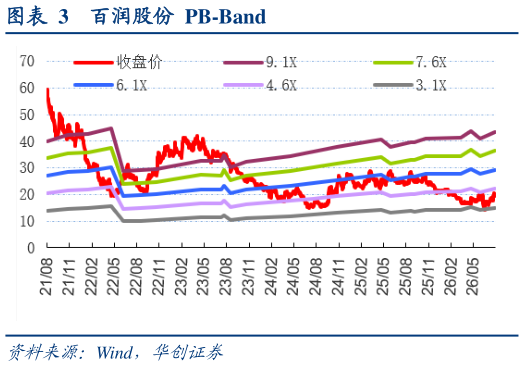
> 数据图表各位网友请教一下百润股份 PB-Band2026-8-4 投资建议:预调酒主业企稳,威士忌长期成长逻辑清晰,维持“推荐”评级。公司作为预调酒行业龙头,品牌、产品及渠道壁垒稳固,强爽、微醺等核心产品基本盘稳健,新品矩阵持续完善,叠加渠道库存维持良性,主业经营有望延续改善。威士忌业务依托前瞻产能布局、原酒储备及研发酿造能力形成先发优势,本次定增加码桶储及研发检测能力,有望进一步夯实长期竞争壁垒,并伴随国产威士忌市场扩容逐步贡献业绩增量。我们维持 26-28 年 EPS 预测为0.730.820.91 元,结合龙头溢价给予 2028 年 25 倍目标 PE,对应目标价 22.75元,维持“推荐”评级。 风险提示:消费环境疲软导致预调酒承压,威士忌渗透不及预期,成本上行等。 ReportFinancialIndex 主要财务指标华创证券综合其他