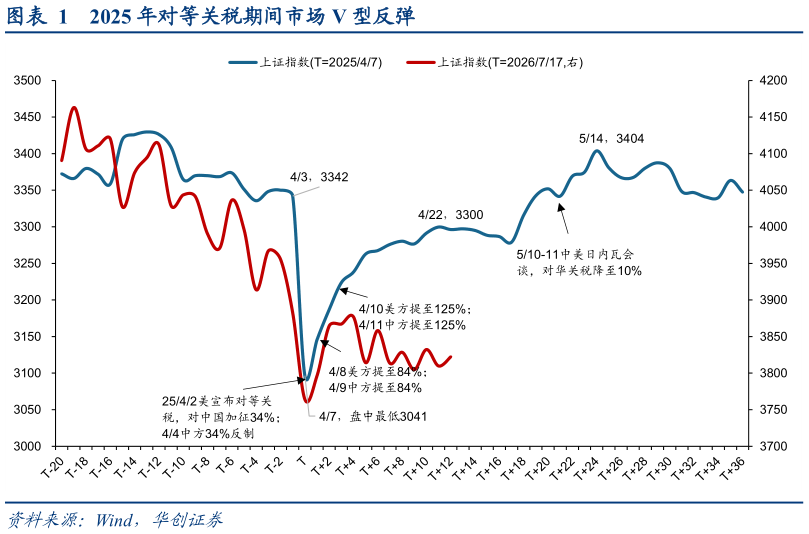
> 数据图表我想了解一下2025 年对等关税期间市场 V 型反弹2026-8-4“谈,大门敞开打,奉陪到底”, 多轮贸易摩擦已验证中国政策定力与制造业韧性。经历 2018 年以来多轮中美贸易谈判后,股市对贸易摩擦的反应已经不再是简单的风险偏好下移,而逐渐转向评估双方博弈结果以及背后的产业竞争优势,定价逻辑已经从“担忧风险发生”,转向“评估谁更具应对能力”。从过去多轮经验看,中国在贸易摩擦中的应对能力逐步获得市场认可,我们认为这一切并非偶然。从前端看,中国政策保持较强战略定力,面对外部挑战并非被动承受,坚持“谈,大门敞开打,奉陪到底”的博弈策略,通过有效应对提升谈判空间和主动权从后端看,底气则来自中国制造的全球竞争力优势。从 2018 年开始美国对中国的一系列贸易制裁,如 2019 年华为、2020 年中芯国际、2021-2022 年新能源光伏产业链、2024 年 CXO,再到目前的 FCC 拟限制中国光模块,从最终结果看,在面临外部挑战的情况下,中国新兴产业持续发展和崛起,以上行业在全球竞争格局中通过国产替代实现了极大的竞争优势,成为贡献经济增长的新动能。中国本轮已公布对美反制清单,本轮更类似 25 年对等关税时期,市场在贸易摩擦中认可中国反制能力。8 月 4 日晚 FCC 拟禁中国光模块后,8 月 5 日商务部随即公布对美反制清单,包括:加强无人机及其关键零部件、技术对美出口管制暂停中国强制性产品认证指定机构委托美认证机构实施的工厂跟踪检查将美国合规性测试公司列入反制清单对进口打印复印办公设备发起对外贸易国家安全调查将 6 家美国实体列入反制清单等。我们认为本轮贸易摩擦更可能成为验证中国资产韧性和产业竞争力的窗口,对此可参考25 年对等关税时期的市场反应经验:2542 美方宣布对中国加征 34%“对等关税”后,上证指数由 43 收盘的 3342 点快速下探至 47 盘中最低点的 3041 点,跌幅为-9.0%。随着中方的反制,虽然双方的关税一路加至 411 的 125%,但在此过程中指数出现了明显的V 型反弹,上证从 47 低点修复至 422 收盘的 3300 点,涨幅8.5%。随后伴随美方 TACO,510 中美开启日内瓦会谈后,关税摩擦告一段落,至 514 收盘高点 3404 点、自 47 最低点累计涨幅11.9%。本轮重点跟踪 924 中美 AI 领域会谈时间窗口,目前中方的反制之后不排除美方再次 TACO 的情形。华创证券综合其他