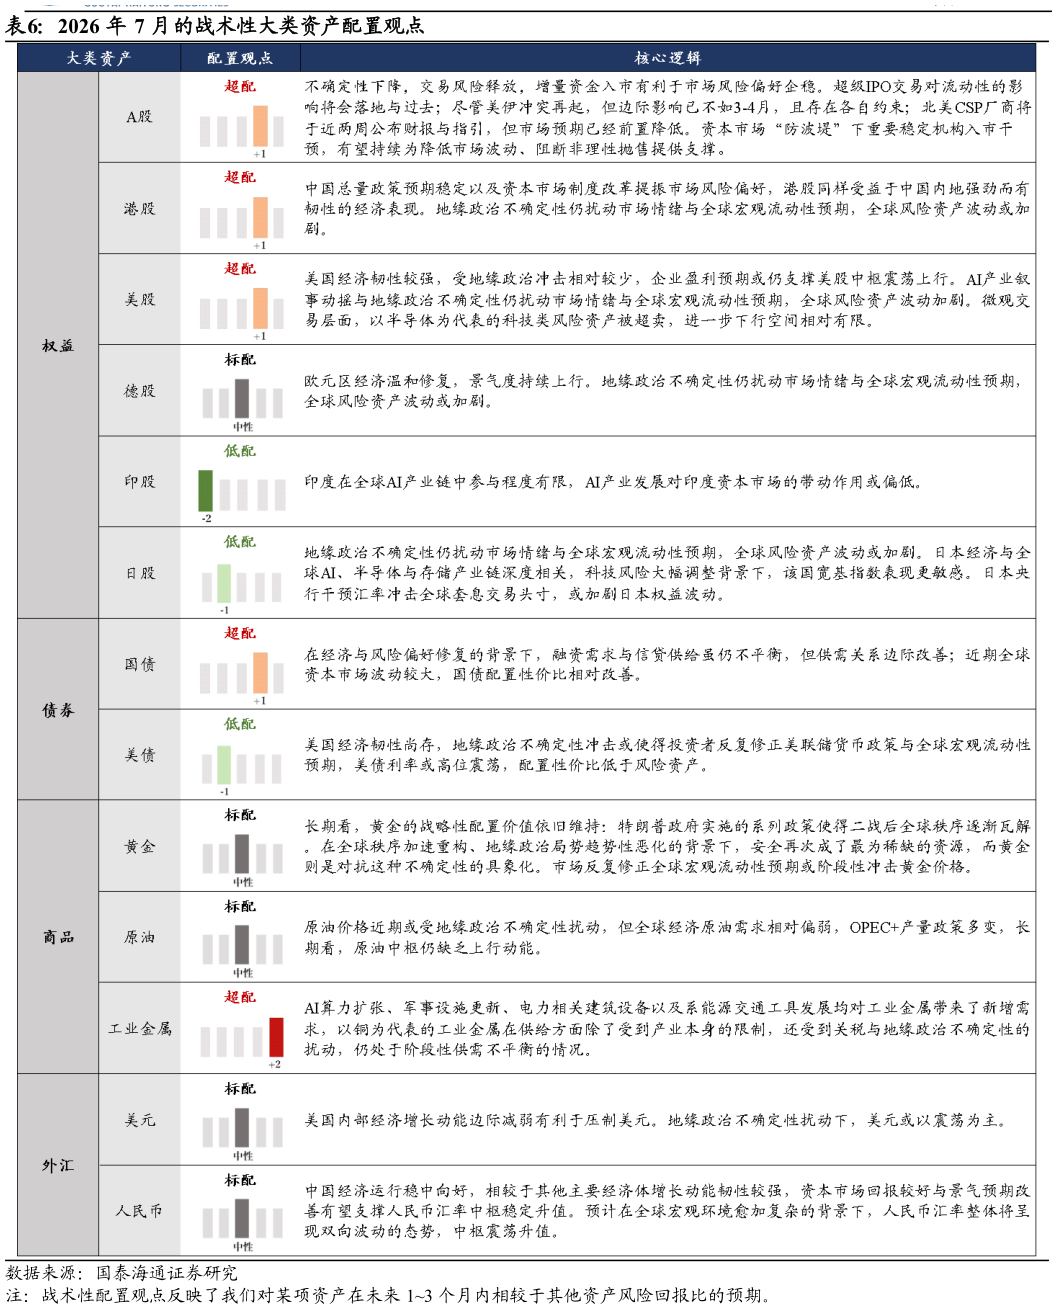
> 数据图表怎样理解2026 年 7 月的战术性大类资产配置观点2026-8-3资产配置月报 OPEC产量政策多变,长期看,原油中枢仍缺乏上行动能。(3)供需不平衡或推高工业金属价格中枢。建议超配工业金属。AI 算力扩张、军事设施更新、电力相关建筑设备以及系能源交通工具发展均对工业金属带来了 新增需求,以铜为代表的工业金属在供给方面除了受到产业本身的限制,还受到关税与地缘政治不确定性的扰动,仍处于阶段性供需不平衡的情况。 基于发布于 2025 年 3 月的主动大类资产配置研究体系简析中所述的研究框架,根据第 3 章 TAA 模型的测算与第 4 章第 1 节的事件审议结论,我们 2026 年 8 月的战术性大类资产配置方案更新如下: 权益配置权重为 40.00%:A 股(5.00%),港股(10.00%),美股(17.50%),欧股(5.00%),日股(2.50%)。 债券配置权重为 45.00%:长久期国债(17.50%),短久期国债(12.50%),长久期美债(5.00%),短久期美债(10.00%)。 商品配置权重为 15.00%:黄金(5.00%),原油(2.50%),工业金属(7.50%)。国泰海通综合其他