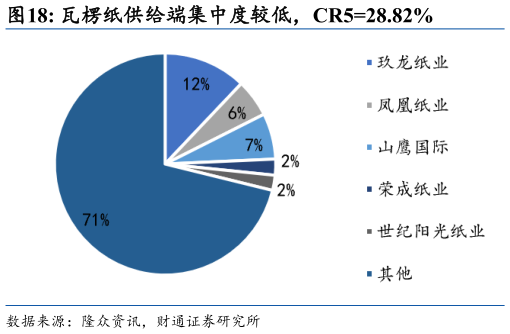
> 数据图表我想了解一下瓦楞纸供给端集中度较低,CR528.82%
2026-8-3箱板、瓦楞纸供给集中度分化。箱板纸供给端整体呈现收缩态势,2024 年行业总产能为 4478.2 万吨,2025 年降至 4447.2 万吨。行业集中度较高,CR560.40%。其中,玖龙纸业箱板纸产能约 1100 万吨,占行业总产能的 24.73%,龙头地位稳固。相比之下,瓦楞纸供给端集中度较低,CR528.82%。2025 年行业新增产能约205 万吨,推动瓦楞纸行业总产能提升至 3636 万吨,供给端竞争压力明显。我们认为,不可降解塑料袋、快递塑料包装的禁止使用将进一步催化箱板瓦楞纸的替代需求,贡献需求增量。