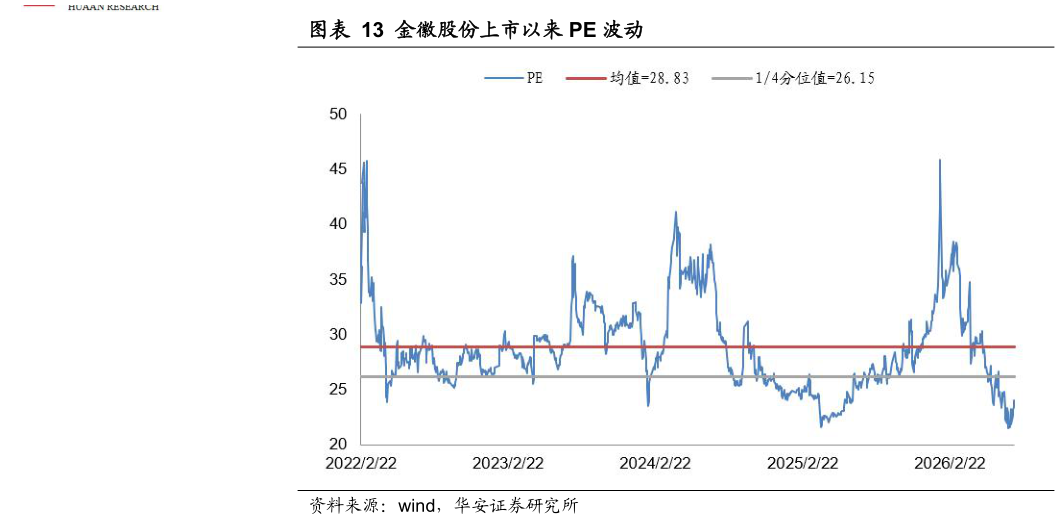
> 数据图表你知道金徽股份上市以来 PE 波动2026-8-3业绩消化估值,给予“买入”评级。截至 2026 年 8 月 3 日收盘,公司 PE-TTM为 25.46 倍,低于上市以来均值 28.83 倍。公司通过业绩提升消化估值,后续随着杨家山和东坡等铅锌银资源持续放量火麦地铜矿、老圣沟金矿等项目推进金铜资源突破,公司盈利有望持续提升。我们预计公司 2026-2028 年归母净利润分别为8.509.6210.92 亿元,对应 PE 分别为 19.5817.2915.24 倍,首次覆盖给予“买入”评级。华安证券能源矿产